【中国半導体レポート:第2回】先端AIチップの議論で見落とされがちな汎用半導体の動向――中国のレガシー半導体が日本の製造業に与える影響
解説 / 2026-07-30
※本記事は、中国の半導体内製化に関するレポート**「全4回シリーズ」の第2回**です。宜しければ他の記事ももあわせてご覧ください。
1. 序論:成熟ノード(レガシー半導体)における生産能力の拡大
地政学的な対立や輸出管理の動向が報道される際、その議論の多くは最先端のAIチップや、数ナノメートル(nm)単位の微細化競争に集中しがちです。米NVIDIAのGPUをめぐる調達規制やそれに対する中国企業の動向は、技術的なインパクトが大きく、注目を集めやすいためです。
しかし、日本の自動車部品サプライヤー、産業用ロボット、ファクトリーオートメーション(FA)、各種産業機器などを手掛ける企業において、実務上の前提を大きく変え得る変化は、最先端のロジック半導体ではなく、より成熟したプロセス領域で起きています。具体的には、MCU(マイコン)、パワー半導体(IGBT、SiC、MOSFET)、アナログICといった、回路線幅が28nm以上を含む「レガシー半導体(成熟ノード)」と呼ばれる領域です。
先進国による製造装置の輸出管理は、主に最先端のロジック半導体の製造ラインを対象としています。そのため、中国の半導体産業は最先端プロセスの開発において物理的な制約を受けることになりました。これに対し、中国の産業界は戦略の軸足を、規制の対象外であり、かつ自国製装置での代替が進めやすい成熟プロセスの工場(ファブ)の拡充へとシフトさせました。ここに大規模な資本が集中したことで、生産能力が急速に拡大しています。
国際半導体製造装置材料協会(SEMI)などのデータによると、中国は世界全体の半導体製造装置市場においてシェア約3割から4割を占める世界最大の市場となっています。そして、その投資の多くは最先端ではなく成熟ノードに向けられています。ここで構築された生産能力は、今後数年をかけて順次市場へ供給される見込みです。
本記事では、最先端チップの性能競争という側面だけでなく、中国がなぜ汎用チップの領域で生産能力を高めているのか、その背景にある独自の産業構造と強みを整理します。そして、日本の製造業が直面する具体的な置き換えの課題や、実務における技術的な論点について、客観的なデータに基づいて考察します。
---
2. 成熟ノード(汎用チップ)へ投資が集中する背景
技術的な要件の違い:微細化と信頼性
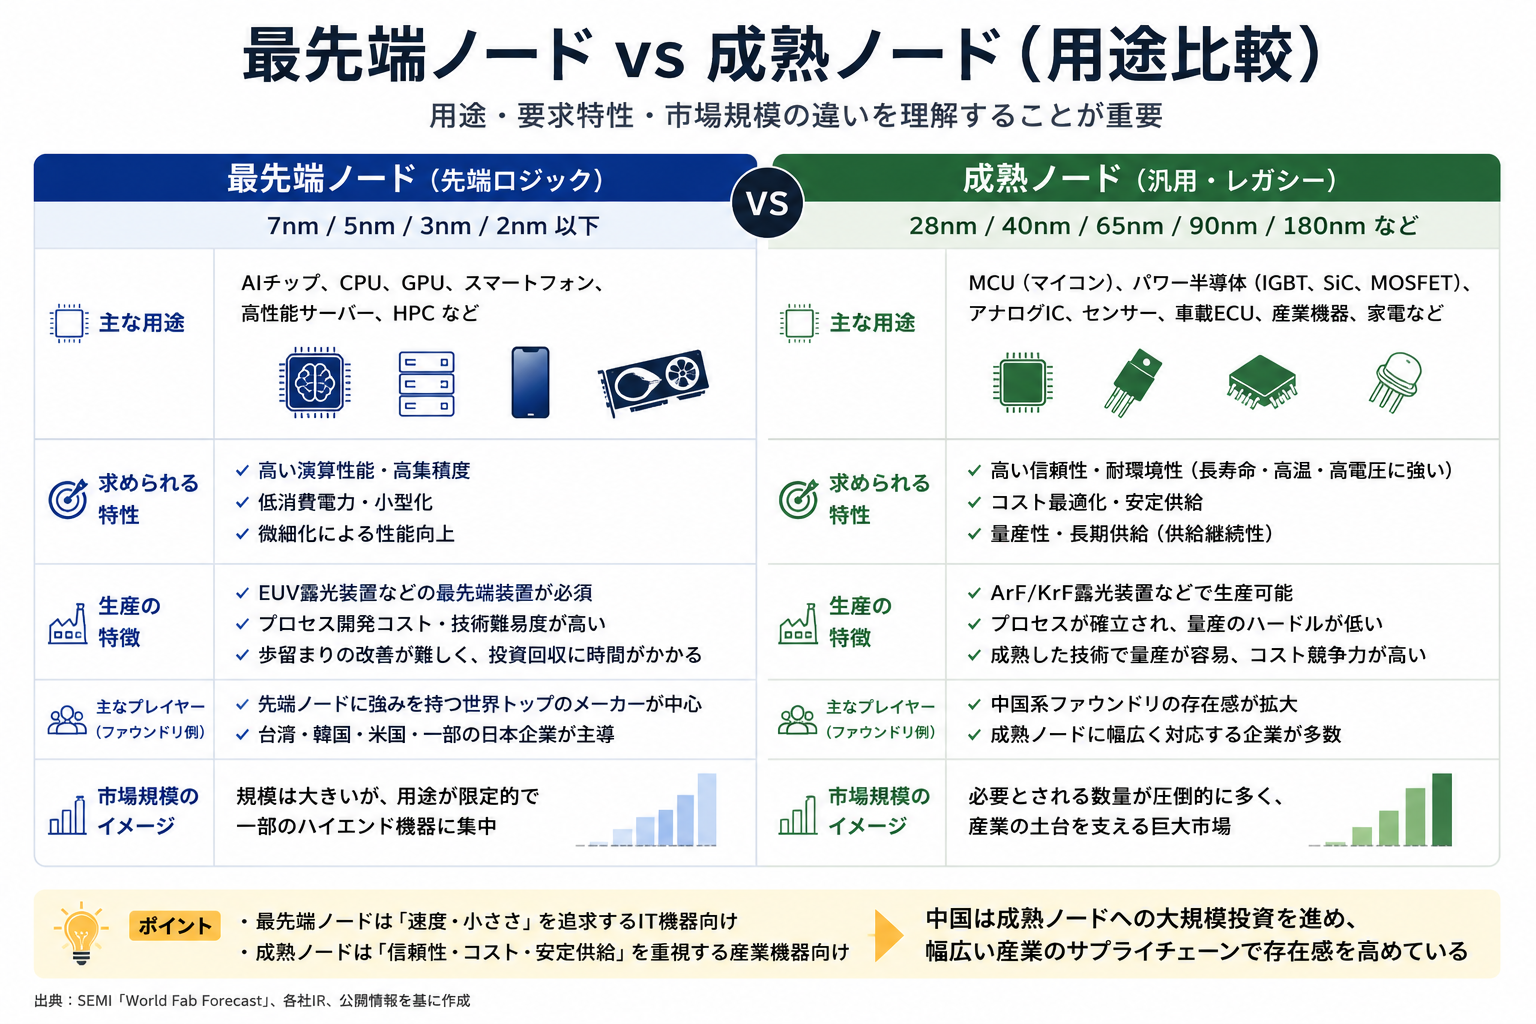
半導体開発において、回路の線幅を細くする「微細化」は重要な指標です。スマートフォンや高性能サーバーのCPU/GPUでは、微細化によって処理能力の向上と消費電力の低減が両立できるため、10nm以下や2nmといった極限の技術が追求されます。
一方で、周囲の環境を認識し、モーターを制御し、電力を管理する産業用の半導体においては、微細化が必ずしも最適解とはなりません。例えば、数百ボルトの高電圧を扱うパワー半導体において回路線幅を極端に細くすると、高電圧に耐え切れずに絶縁破壊を起こし、チップが物理的に破損してしまいます。また、PLC(プログラマブルロジックコントローラ)や家電、自動車を制御するMCU(マイコン)においても、最優先されるのは極限の演算速度ではなく、ノイズの多い環境や激しい温度変化の中で何年も誤作動を起こさない「高い信頼性」と「コストの最適化」です。
そのため、これらの領域では28nm〜180nm程度を中心とする成熟ノードや、アナログICで用いられるさらに上のプロセスなど、技術的に確立されたプロセスが広く使われ続けています。
市場全体のボリュームを見ても、最先端ロジック半導体が使われる先端IT機器の市場に比べ、自動車、FA、スマート家電、インフラといった幅広い産業に組み込まれる成熟ノード半導体のほうが、必要とされる絶対数が圧倒的に多く、産業の土台としての市場規模は広大です。
輸出管理の仕組みと「成熟領域」の位置づけ
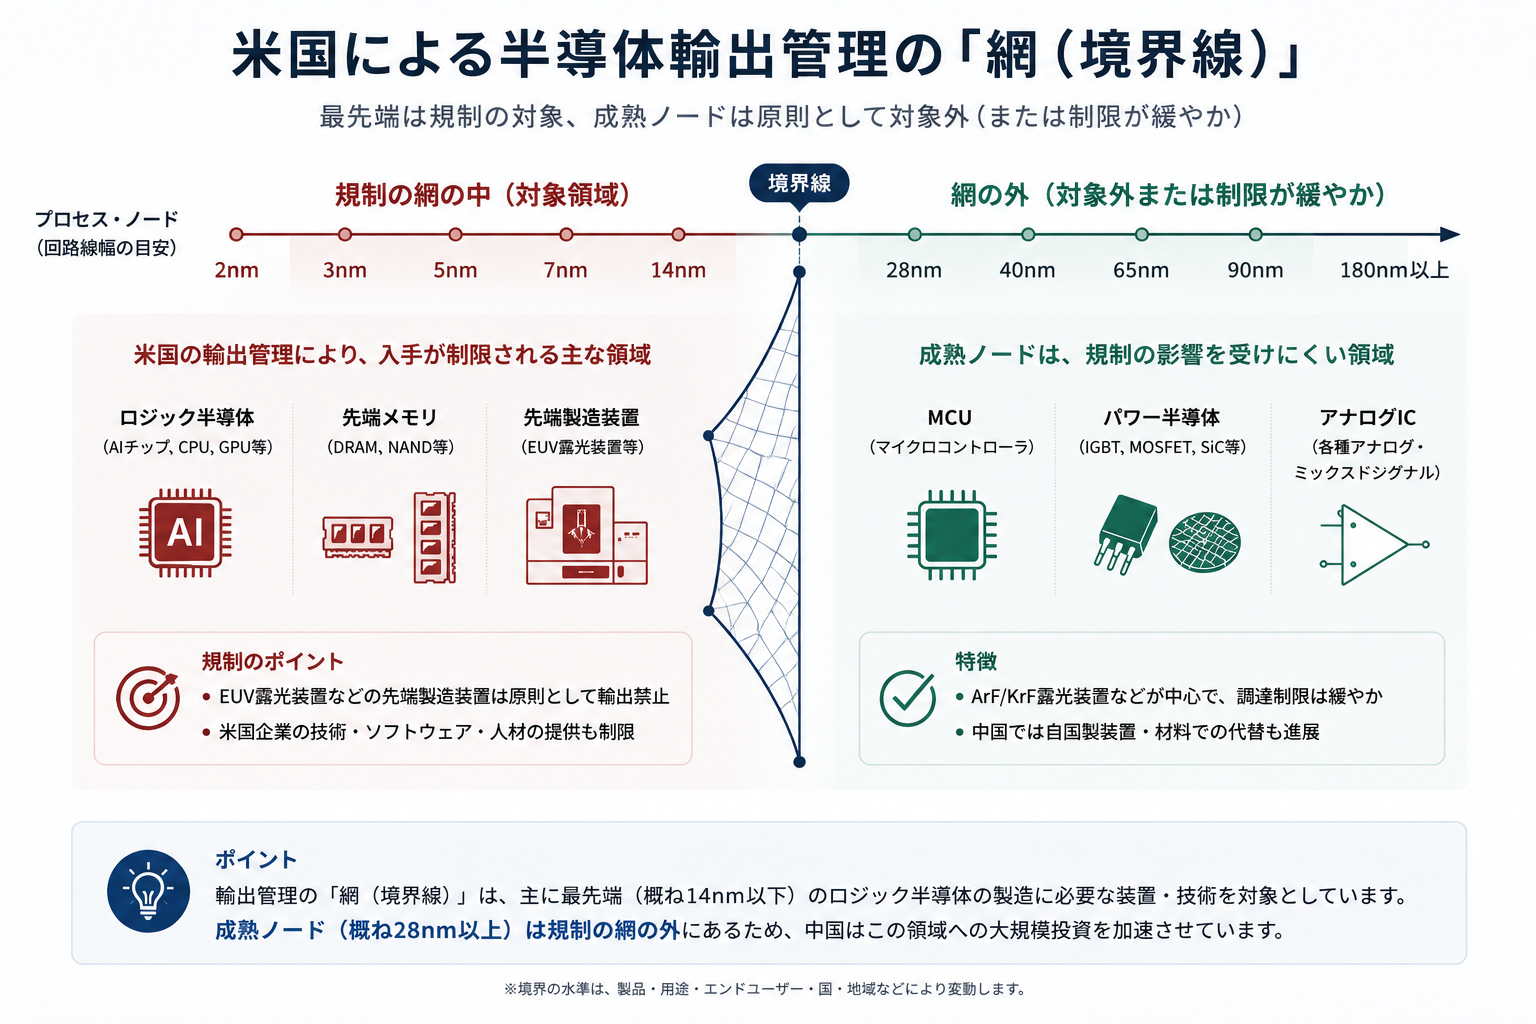
米国を中心とする輸出管理は、14nm以下のロジック半導体製造に必要なEUV(極端紫外線)露光装置などの先端装置を対象としています。この制限は、特定の先端装置や技術を中国の事業者に移転・輸出する際、原則として不許可とするライセンス制をベースとしており、人材や技術のサプライチェーンを制限する実効性の高いものです。
これに対し、28nm以上の成熟ノードの製造に使われるArFドライ露光装置やKrF露光装置などは、原則としてこの全面制限の対象外、あるいは比較的調達が可能な領域として維持されてきました。
ただし、この環境が将来にわたって不変であるとは限りません。米国や欧州の政策当局では、中国がレガシー半導体で高い世界シェアを握ることによるサプライチェーン上のリスクを警戒する議論が始まっています。実際に、米国のCHIPS法などでは、補助金受給企業が中国国内のファブへ新規投資・拡張することを制限するガードレール規定が設けられています。
仮に将来的にこの成熟領域への規制が拡大された場合でも、成熟プロセスにおいては製造装置や材料の自国製(内製)での代替がすでに一部の工程で進みつつあります。成膜装置やエッチング装置、洗浄装置の分野において、中国大手のNaura(北方華創)やAMEC(中微半導体)などは、成熟ノードの生産ラインであれば一部の海外製装置をリプレイスできる技術水準に達しつつあります。
もちろん、実際には米国のApplied MaterialsやLam Research、日本の東京エレクトロンといったグローバル大手の装置も未だ大量に使用されていますが、一部工程で国産装置への置き換えが進んでいることにより、規制のリスクを想定しながらも一定の自給力を維持できるのが中国の現状です。
資金調達の規模と「ビッグファンド」の動向
中国の政策および民間資本は、こうした背景から成熟ノードへの投資を活発化させてきました。これを支える中心的な存在が、中国政府が主導する投資ファンド「国家集積回路産業投資基金(通称:ビッグファンド)」です。
2014年の第1期(約1,387億元)、2019年の第2期(約2,040億元)に続き、直近では3,440億元(約475億ドル/日本円で約7兆円超)という過去最大の資本金を持つ「第3期(ビッグファンドⅢ)」が設立されました。この資金は、中国財政部を筆頭に、大手国有銀行などの主要な国有投資家から拠出されています。
この膨大な国家資金に地方政府のインセンティブや民間投資が連動することで、投資規模はさらに拡大しています。SEMIの報告によると、世界の半導体製造装置販売額のうち、中国市場だけで約34%を占めており、こうした投資の動向から、現在は成熟ノード向け投資が大半を占めるとみられています。
……最先端ロジック半導体が使われる先端IT機器の市場に比べ、自動車、FA、スマート家電、インフラといった幅広い産業に組み込まれる成熟ノード半導体のほうが、必要とされる絶対数が圧倒的に多く、産業の土台としての市場規模は広大です。一方で、こうした成熟ノードでの量産が進む裏で、中国が「最先端チップの設計」において直面している深刻なソフトウェアの壁や、米国側の制限がもたらす地政学的リスクについては、第4回:半導体設計ソフト(EDA)の現在地で解説しています。
また、一部工程で国産装置への置き換えが進んでいることにより、規制のリスクを想定しながらも一定の自給力を維持できるのが中国の現状です。なお、ここで登場したNauraやAMECといった中国の国産装置メーカーが、東京エレクトロンなどの日米欧大手をどこまで追い上げているのか、そのリアルな代替比率は第3回:国産製造装置の代替の実態で詳しく検証しています。
---
3. 汎用チップの主要な需要先としてのEVと産業ロボット市場
生産能力の拡大と並んで重要なのが、それを吸収する実需要市場の存在です。かつての半導体産業はPCやスマートフォンが牽引していましたが、現在、汎用半導体の需要を大きく押し上げているのは「電気自動車(EV)」と「スマート製造(産業ロボット・自動化設備)」の2つの領域です。
需要を牽引する市場規模の比較
この2つの市場における中国の規模は、他の先進国市場と比較しても際立っています。
- 電気自動車(EV・NEV)市場:中国は世界最大の自動車市場であり、電気自動車(プラグインハイブリッド含む)の年間販売台数はすでに1,000万台規模に達し、世界シェアの約6割を占めています。新車販売に占めるNEVの比率は40%を超えており、米国の10%未満、日本の数%という水準と比較すると、普及のスピードと規模に大きな差があります。
- 産業用ロボット市場:国際ロボット連盟(IFR)のデータによると、中国は世界最大の産業用ロボット導入市場となっています。日本や米国、欧州の主要国の年間導入量を大きく上回る規模のロボットが、毎年中国国内の工場へ投入され続けています。
製造業の自動化を推進する国家戦略
中国政府は、製造ラインの高度な自動化を目指す「スマート製造」を国策として推進しています。その具体的な方針を示したのが、工業情報化部をはじめとする複数の政府部門が共同で発表した「『ロボティクス+』応用行動計画(アクションプラン)」です。
この計画は、製造業の現場における「ロボット密度(労働者1万人あたりのロボット導入台数)」の向上を目的としています。中国のロボット密度はここ数年で急成長し、すでに日本やドイツと同等水準に達しています。この方針に基づき、自動車の溶接ライン、リチウムイオン電池工場、物流倉庫のAMR(自律走行搬送ロボット)など、あらゆる生産現場へのロボット導入が後押しされています。
サプライチェーンの混乱と内製チップ採用の契機
中国のロボットメーカー(EstunやInovanceなど)が、国内産の汎用半導体を本格的に採用し始めた背景には、2020年から2022年にかけて発生した「世界的な半導体不足」という具体的な契機がありました。
それ以前の中国の産業機器やロボットの現場では、ルネサス エレクトロニクスやSTマイクロエレクトロニクス、テキサス・インスツルメンツといった、日本や欧米の老舗メーカーのチップが標準的に採用されていました。
しかし、サプライチェーンの混乱により海外製チップの納期が1年以上に長期化し、価格が高騰したことで、多くのメーカーが生産停止のリスクに直面しました。この際、代替品として調達が比較的容易だったGigaDeviceのマイコン(MCU)や、国内新興メーカーのパワー半導体を組み込み始めたことが転換点となりました。
実務で運用を重ねる中で、成熟ノードのチップであるため致命的なエラーは少なく、ソフトウェアの最適化によって十分な性能を発揮できることが確認されました。この時期の経験を経て、中国国内のサプライチェーンには「コストと納期の安定性を重視し、国内産の汎用チップを優先的に採用する」という構造が徐々に浸透し、現在の採用拡大へと繋がっています。
……この時期の経験を経て、中国国内のサプライチェーンには「コストと納期の安定性を重視し、国内産の汎用チップを優先的に採用する」という構造が徐々に浸透し、現在の採用拡大へと繋がっています。こうした汎用マイコンやパワー半導体の領域でいま急速にシェアを伸ばしている具体的な中国企業の一覧とグローバル競合との比較については、第1回:中国半導体の主要企業マップで産業地図として整理しています。
---
4. 汎用チップ置き換えにおける技術的な実務課題と機能安全評価
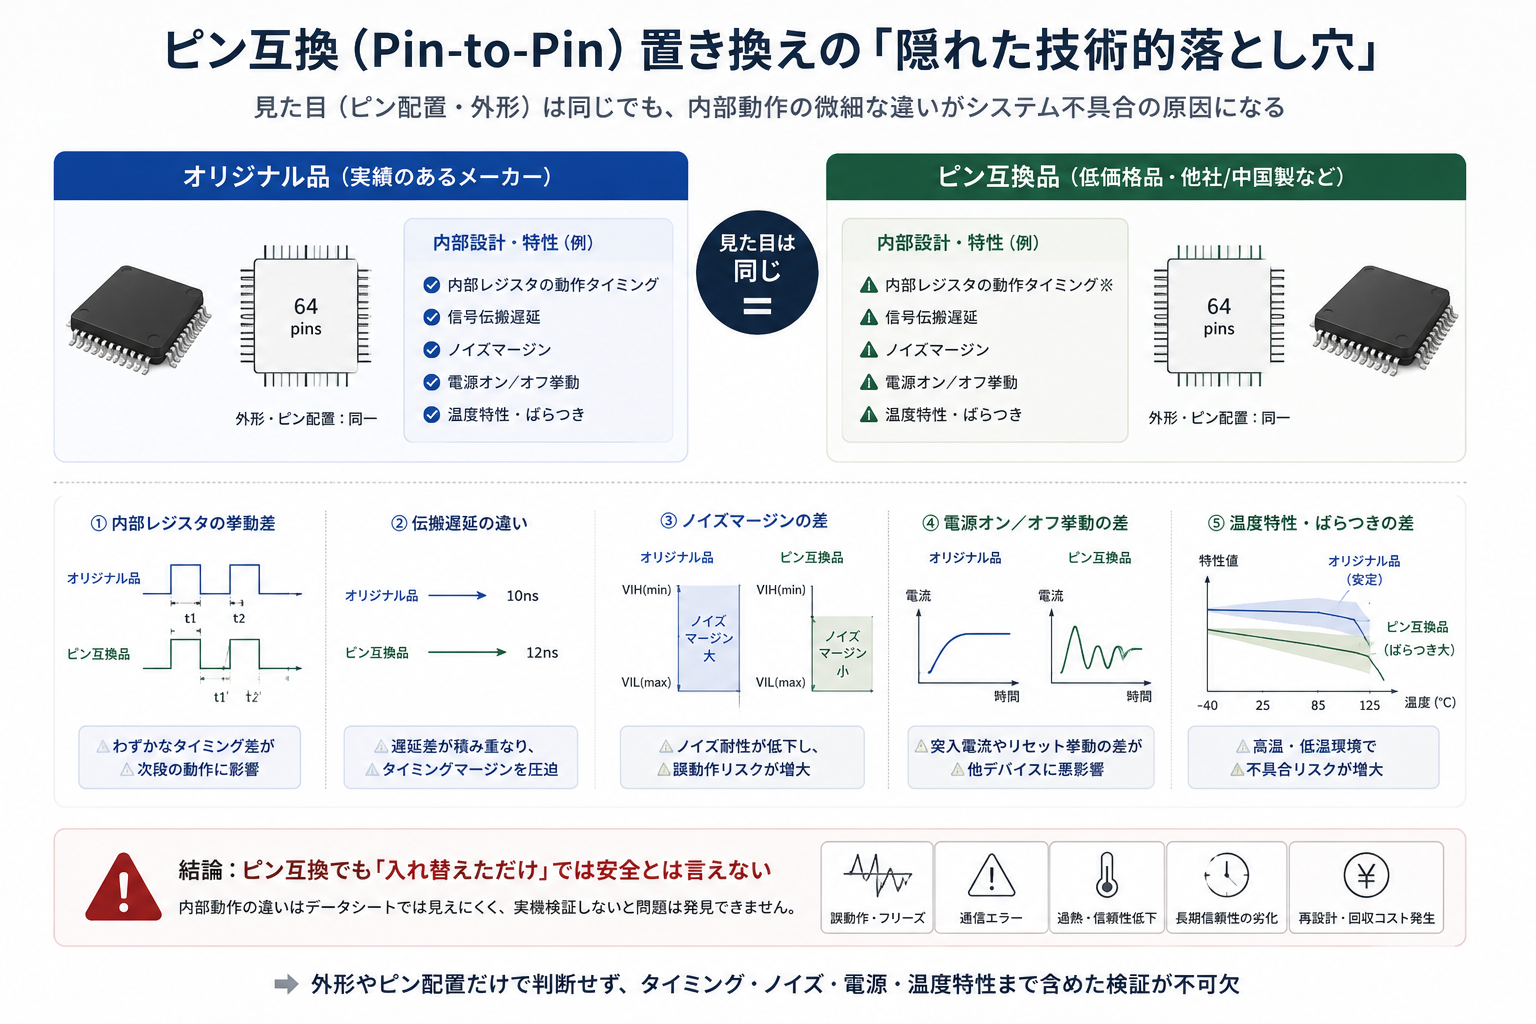
中国の汎用半導体メーカーが海外市場や日本の既存サプライチェーンに参入する際、営業上のアプローチとして用いられることがあるのが「ピン互換(Pin-to-Pin互換)」という手法です。市場で広く普及している欧米や日本の老舗メーカーのチップに対して、STM32互換などをうたう製品も存在します。パッケージの寸法やピン(足)の配置、配列を一致させて設計されているため、基板のレイアウト変更を伴わずにそのまま差し替えられる利点があり、調達コストの削減を目指す購買部門にとっては選択肢の一つとなります。
しかし、産業機器や車載システムの設計・開発に携わるエンジニアの実務レベルにおいては、外見上の互換性がそのままシステム全体の安定動作を保証するわけではありません。実際に代替チップへのリプレイスを検討する現場では、以下のような技術的な検証コストとハードルに直面することになります。
内部レジスタの挙動と微細なタイミングの不一致
外見やピン配置が同一であっても、内部の回路設計や製造プロセスはメーカーごとに異なります。互換性を持たせた設計であっても、マイクロ秒(10のマイナス6乗秒)単位での処理のタイミングや、特定の内部レジスタ(設定値を保存するメモリ)の挙動がオリジナルと微妙に異なるケースがあります。
これにより、通常の動作確認テストでは問題がなくても、システムを高負荷で運用した際や、突変的な割り込み処理が発生した瞬間にのみシステムがフリーズする、といった原因特定が難しいバグを引き起こすリスクが存在します。
工場環境における電気的ノイズへの耐性と設計マージン
ファクトリーオートメーション(FA)の現場は、大型モーターの起動・停止時に発生する強烈な「電気的ノイズ(EMS)」や電圧の急激な変動(サージ)に常に晒されています。実績のある半導体メーカーのチップは、データシートに記載された定格値を上回る過酷な環境下でも誤作動を起こさないよう、設計上のマージン(安全余裕度)が確保されているのが一般的です。
一方で、コスト競争力を重視して設計されたチップの中には、このマージンが仕様書の範囲内に厳密に収まる程度にとどまっているケースもあります。実験室のクリーンな環境では正常に動作しても、各種の産業用機械が激しく稼働する実際の工場環境においては、ノイズによる誤作動やシステム一時停止の懸念が生じるため、実際の工場では十分な検証が必要になります。
国際的な機能安全規格(IEC 61508 / ISO 26262)への適合性
日本の製造業が高い信頼性を維持する上で重要な拠り所となっているのが、産業機器向けの「IEC 61508(SIL規格)」や、車載向けの「ISO 26262(ASIL規格)」といった機能安全規格です。これらは、万が一半導体の一部が故障した場合でも、システム全体を安全な状態へ移行させる仕組み(フェイルセーフ)を厳格に要求します。
老舗メーカーのMCUやパワー半導体は、チップ内部に自己診断機能や冗長化された回路があらかじめ組み込まれており、安全分析に必要な膨大なデータ(FMD/FMEDA)が提供されます。対して、新興の互換チップの中には、これらの国際的な安全認証を取得していない、あるいは認証プロセスにおけるデータの透明性が担保されていないケースが少なくありません。
そのため、日本のメーカーが部品の置き換えを行う場合、部品単体の調達価格は下がっても、自社のエンジニアが数か月から数年をかけて「機能安全の再評価」や「実機での長期信頼性試験」をゼロからやり直す必要があり、結果としてトータルの開発・検証コストが膨らむというトレードオフが発生します。
---
5. 日本の製造業が直面する二面性の影響
中国における汎用半導体の生産能力拡大と内製化の進展は、日本の産業界に対して二面性を持つ構造的な影響をもたらします。
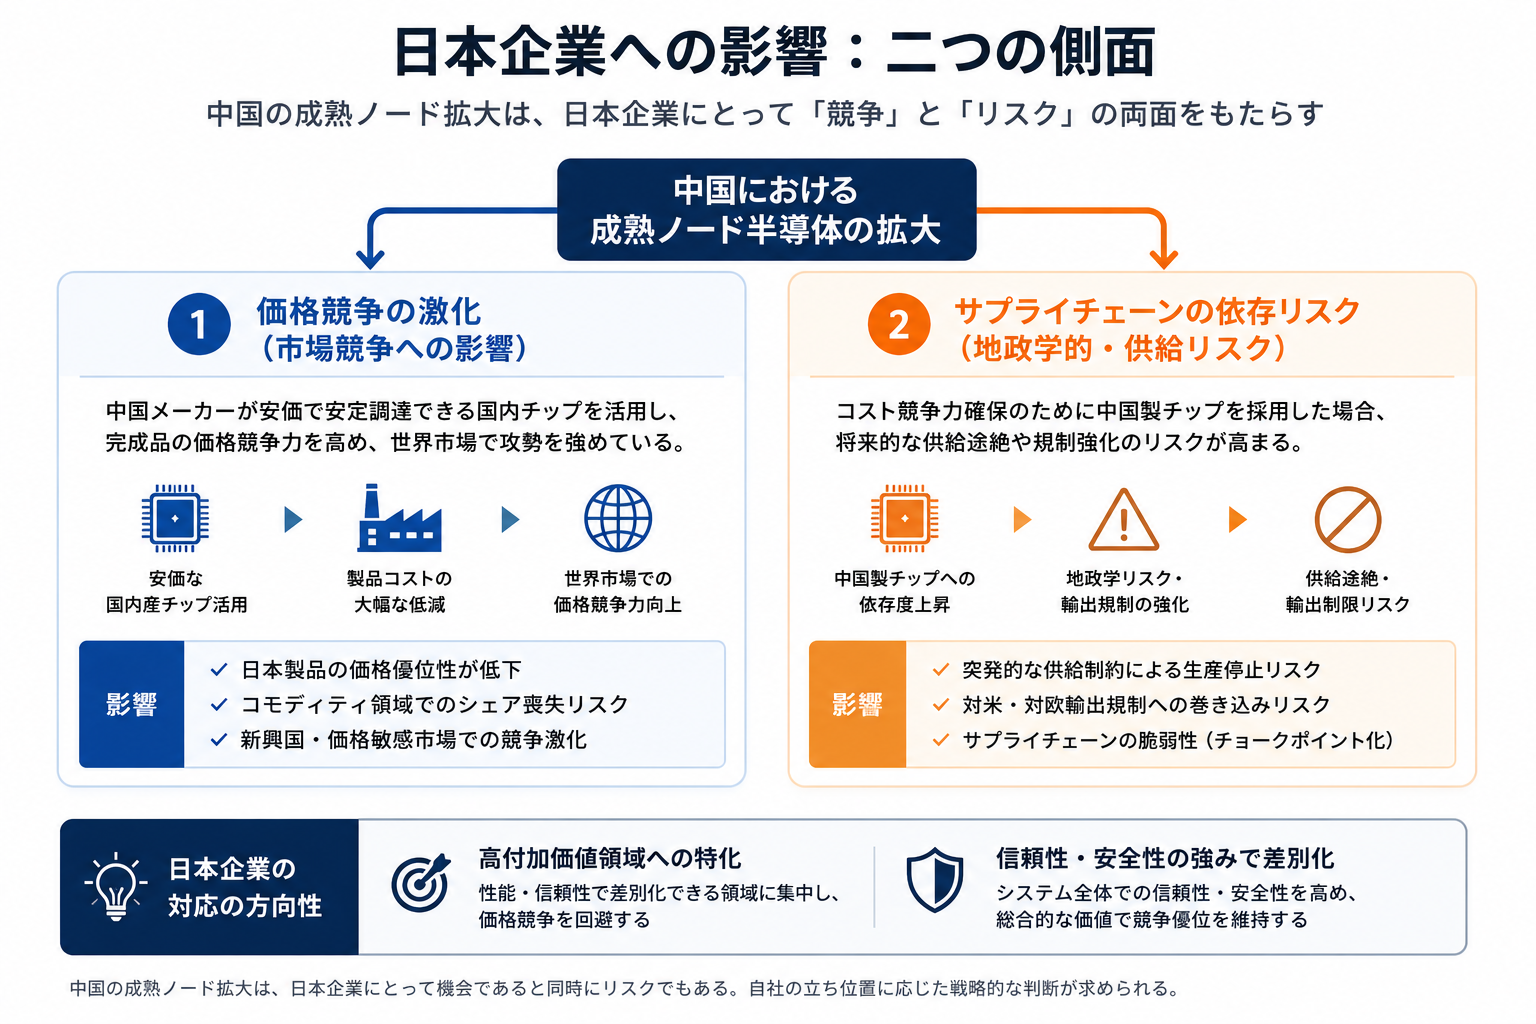
影響1:完成品市場におけるコスト競争力の変化
第一の影響は、中国の競合企業が安価で安定調達が可能な国内産汎用半導体を活用することで、日本の製造業が手掛ける完成品(サーボモーター、インバータ、PLC、車載ECUなど)の価格競争力が相対的に脅かされる点です。
日本のメーカーが品質と信頼性を最優先して高価な欧米・日本製の半導体を使い続ける一方、中国のロボット・EVメーカーは、性能が実用レベルに達した自国製半導体を組み込むことで、大幅な低価格化を実現し、東南アジアや中東、欧州などの世界市場へ攻勢をかけています。性能や信頼性のバランスが市場の要求水準(コモディティ層のニーズ)と乖離した場合、ボリュームゾーンのシェアを急速に失うリスクがあります。
影響2:サプライチェーンの地政学的リスクへの組み込み
第二の影響は、コスト競争力に対抗するために日本企業自らが中国製の汎用半導体を採用し始めた先に生じる、サプライチェーンの依存度リスクです。
製品の主要な制御部に中国製チップを組み込んだ場合、将来的に地政学的な緊張がさらに高まった際、特定の国からの輸出管理強化によって汎用チップの供給が途絶するリスクや、米国の規制強化(中国製部品を含む完成品の対米輸出制限など)に巻き込まれるリスクが高まります。最先端のAIチップのような特定用途の半導体だけでなく、広く使われるマイコンやパワー半導体までもが、サプライチェーンの脆弱性(チョークポイント)になり得る点に留意する必要があります。
---
6. 結論と提言:日本の製造業における今後のアプローチ
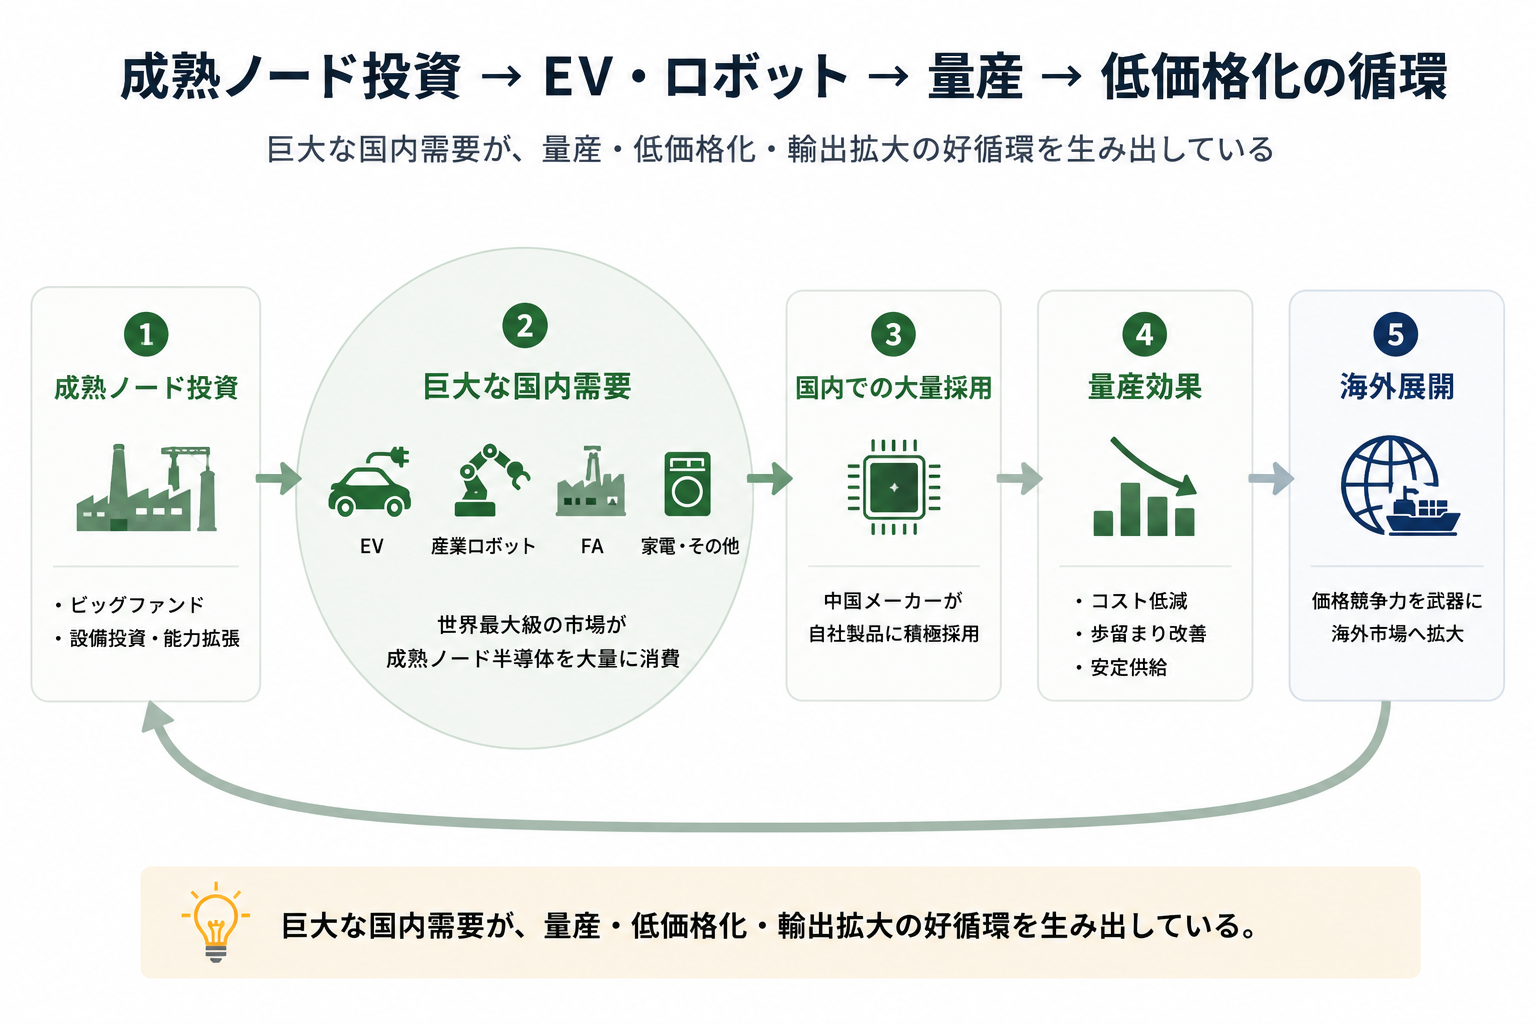
中国の成熟ノードが急速に拡大している背景には、巨大な国内需要があります。世界最大級のEV市場、産業ロボット市場、家電市場を抱える中国では、新しい汎用半導体をまず国内で大量採用し、実績を積み、その後海外へ展開するサイクルが成立しています。この「国内市場そのものが実証実験の場になる」という構造は、中国半導体産業の大きな強みと言えます。
中国が大規模な資本投下と巨大な国内需要を背景に構築した「汎用半導体のエコシステム」は、もはや成熟した代替不可能な産業基盤として機能しています。最先端プロセスではないからといってその影響を軽視する段階は過ぎ去っています。この環境下で日本の製造業や半導体関連企業が持続的な競争力を維持するためには、自社の立ち位置に応じた明確な方針定義が必要です。
方針A:非コモディティ領域への特化(逃げる高付加価値化)
中国企業が資本力と量産効果による価格破壊を進める領域から一歩引き、技術的な模倣が困難な高付加価値領域へ自社のポートフォリオを意図的にシフトさせるアプローチです。 例えばパワー半導体の領域であれば、一般的なシリコン(Si)製IGBTの価格競争を避け、次世代のシリコンカーバイド(SiC)や窒化ガリウム(GaN)の中でも、より高度な結晶成長技術や高度なトレンチ構造を必要とする高性能・高耐圧領域に特化します。マイコンやアナログICであれば、単なる汎用制御にとどまらず、超低消費電力技術やセンシング技術を1チップに高度に統合した特化型ICへとシフトし、機能面での優位性を維持する戦略です。
方針B:ドメイン知識を活かしたシステムインテグレーション(信頼性の囲い込み)
もう一つのアプローチは、チップ単体の性能や価格ではなく、「システムとしての圧倒的な信頼性と適合力」で付加価値を生み出す戦略です。 前述の通り、中国製チップには機能安全のデータ提供や過酷環境下でのマージンにおいて依然として課題が残るケースがあります。日本企業は、長年培ってきたFAや自動車開発の現場におけるノウハウ(泥臭いシステム運用の知見)を活かし、半導体、ソフトウェア、周辺の保護回路、そして安全認証までをパッケージ化した「高信頼性システムソリューション」として提供します。顧客に対して、コンポーネント単体の安さよりも、システム全体の稼働率(ダウンタイムの短縮)や安全認証コストを含めた「トータルライフサイクルコストの合理性」を提示できる体制を構築することが重要です。
中国半導体産業の変化の本質は、メディアで注目されやすい先端技術のブレイクスルーだけでなく、産業の土台となる汎用・成熟ノードの圧倒的な供給力にあります。日本の製造業は、この静かに進行する地殻変動の地図を正しく認識し、自社のサプライチェーンの脆弱性と製品戦略を早期に見直すことが求められています。
📌 中国半導体内製化関連レポート(全4回シリーズ)
- 第1回 ➔ 汎用から最先端AIまで――中国半導体の主要企業マップ
- 第2回 ➔ [先端AIチップの議論で見落とされがちな汎用半導体の動向――中国のレガシー半導体が日本の製造業に与える影響
](https://robo-bridge.com/articles/china-legacy-semiconductor-impact)
- 第3回 ➔ 世界最大の半導体装置市場・中国――国産装置はどこまで海外製を代替したのか
- 第4回【半導体設計ソフト(EDA)編】 ➔ 半導体自給率の鍵を握るブラックボックス――中国『半導体設計ソフト(EDA)』の現在地