【中国半導体レポート:第1回】汎用から最先端AIまで――中国半導体の主要企業マップ
解説 / 2026-07-29
※本記事は、中国の半導体内製化に関するレポート**「全4回シリーズ」の第1回**です。宜しければ他の記事ももあわせてご覧ください。
1. 長鑫科技集団(CXMT親会社)の上場と資金の行方
2026年7月27日、中国DRAM大手CXMTを傘下に持つ長鑫科技集団が、上海証券取引所のハイテク企業向け市場「科創板」に上場しました。発行価格8.66元に対し、初日の株価は470%を超える上昇を見せて49.5元を記録。発行価格ベースの企業価値は約5,792億元で、初日の終値ベースでは時価総額が約3.28兆元に達しました。IPOによる調達額は約579億元、オーバーアロットメントを含めると最大約666億元に達する見込みです。
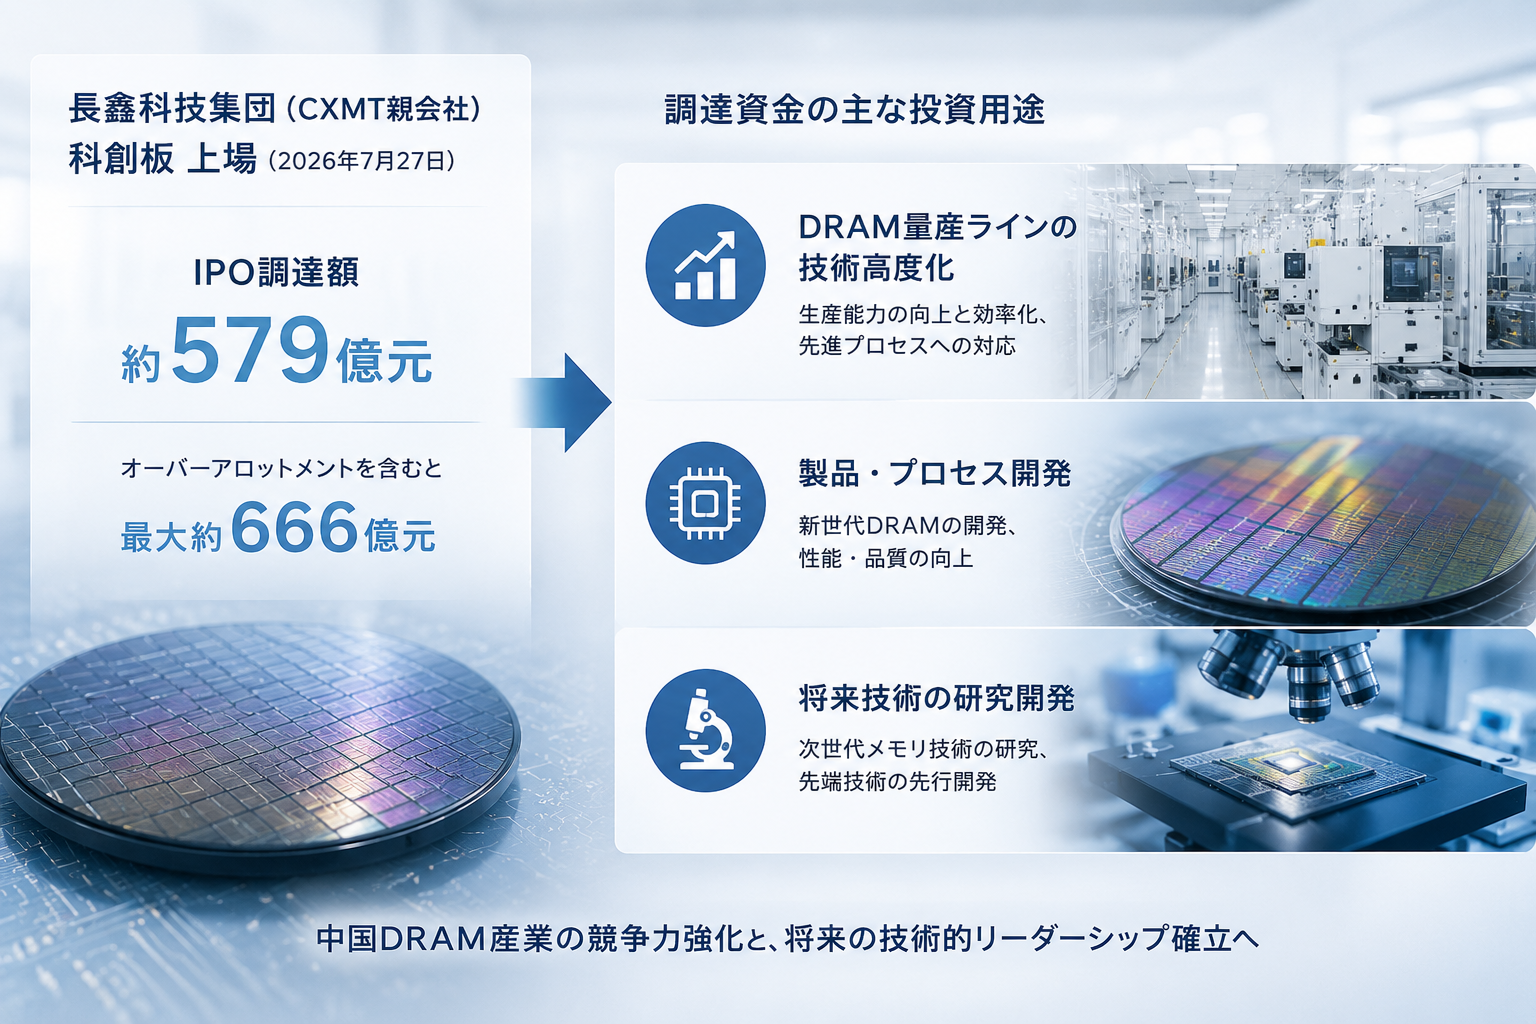
重要なのは株価上昇そのものではなく、この巨額の調達資金がDRAM量産ラインの技術高度化、製品・プロセス開発、将来技術の研究開発へと投じられる点にあります。中国半導体の変化は、先端GPUの微細化競争という一点だけでは捉えきれません。設計ソフトから製造装置、受託製造(ファウンドリ)、メモリ、制御用半導体にいたるまで、自国内で一連の調達網を繋ぎ合わせようとする動きが全レイヤーで進行しています。
本記事では、多岐にわたる中国の主要な半導体関連企業とその役割を1つの産業地図として整理し、今後の市場動向を測る上での客観的な論点を整理します。
---
2. 中国半導体エコシステムにおける「全体の構造図」
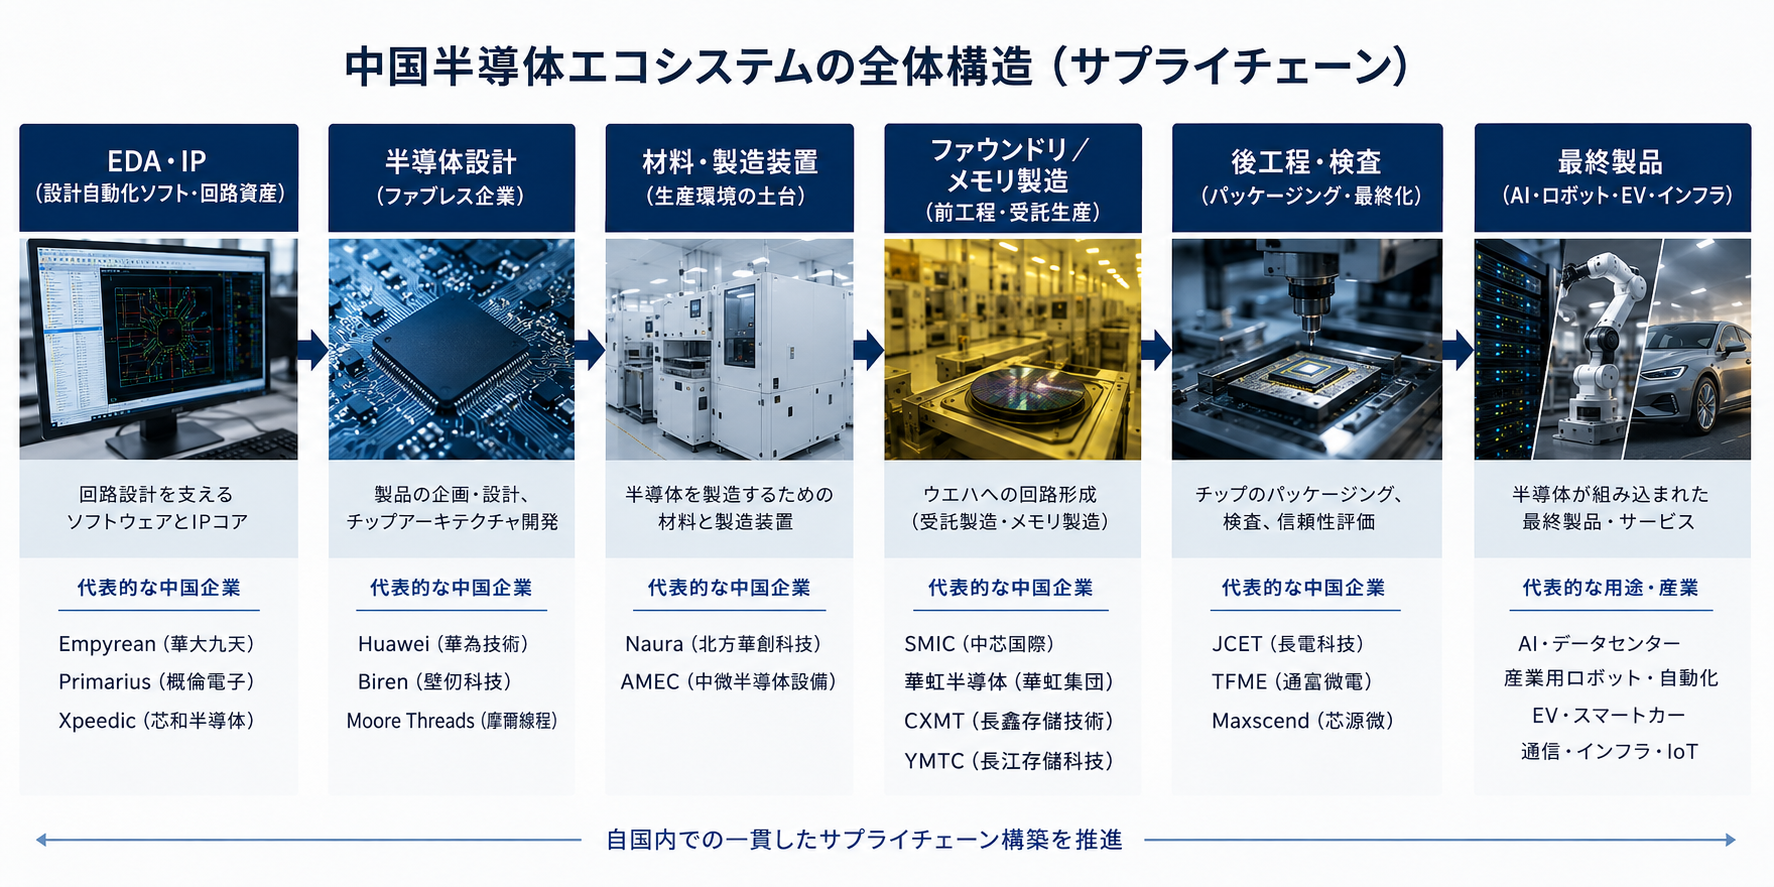
個別の企業を見る前に、中国が自国内で構築を進めている半導体産業の階層構造(サプライチェーンの連動)を整理します。
【産業構造:半導体ができるまで】
- EDA・IP(設計自動化ソフト・回路資産)
- 半導体設計(ファブレス企業)
- 材料・製造装置(生産環境の土台)
- ファウンドリ/メモリ製造(前工程・受託生産)
- 後工程・検査(パッケージング・最終化)
- 最終製品(AI・ロボット・EV・インフラ)
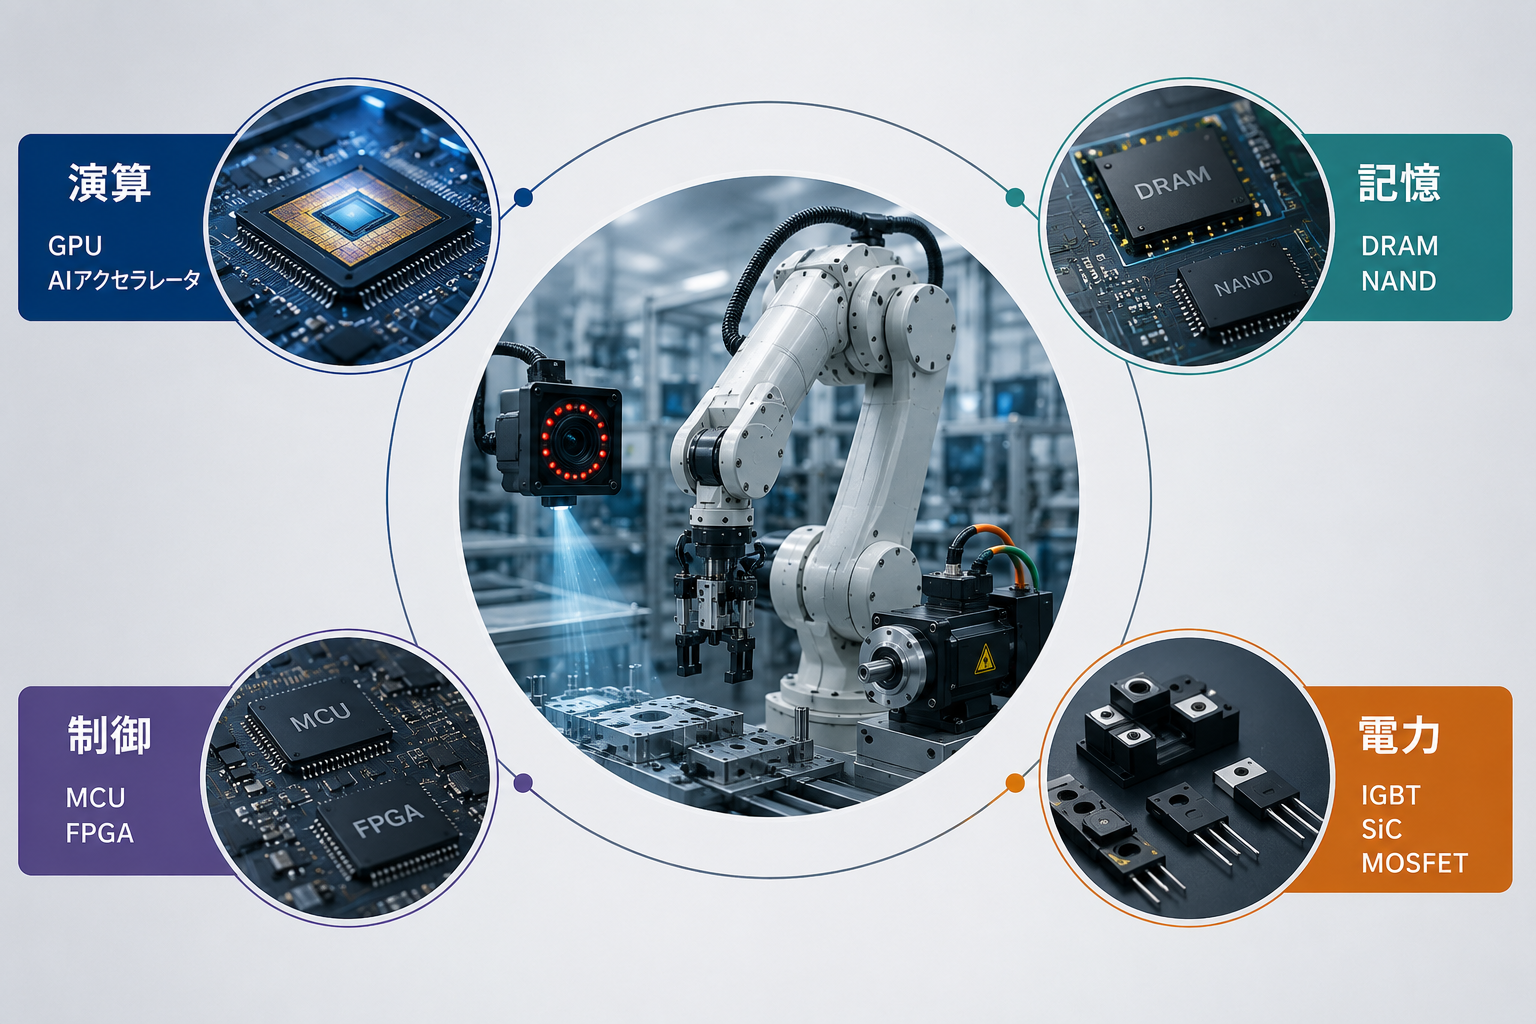
【機能構造:チップの役割】
- 演算:GPU・AIアクセラレータ(高度な計算処理)
- 記憶:DRAM・NANDフラッシュ(データの保持・蓄積)
- 制御:MCU・FPGA(信号制御・リアルタイム処理)
- 電力:IGBT・SiC・MOSFET(電力変換・モーター駆動)
……圧倒的なコスト競争力を武器に、欧米や日本の既存メーカーのシェアを浸透していく領域です。こうした「先端ではない汎用チップ」の大量生産が日本のサプライチェーンに与える具体的な脅威については、第2回:汎用半導体の動向と日本への影響で生々しいリスクを詳述しています。
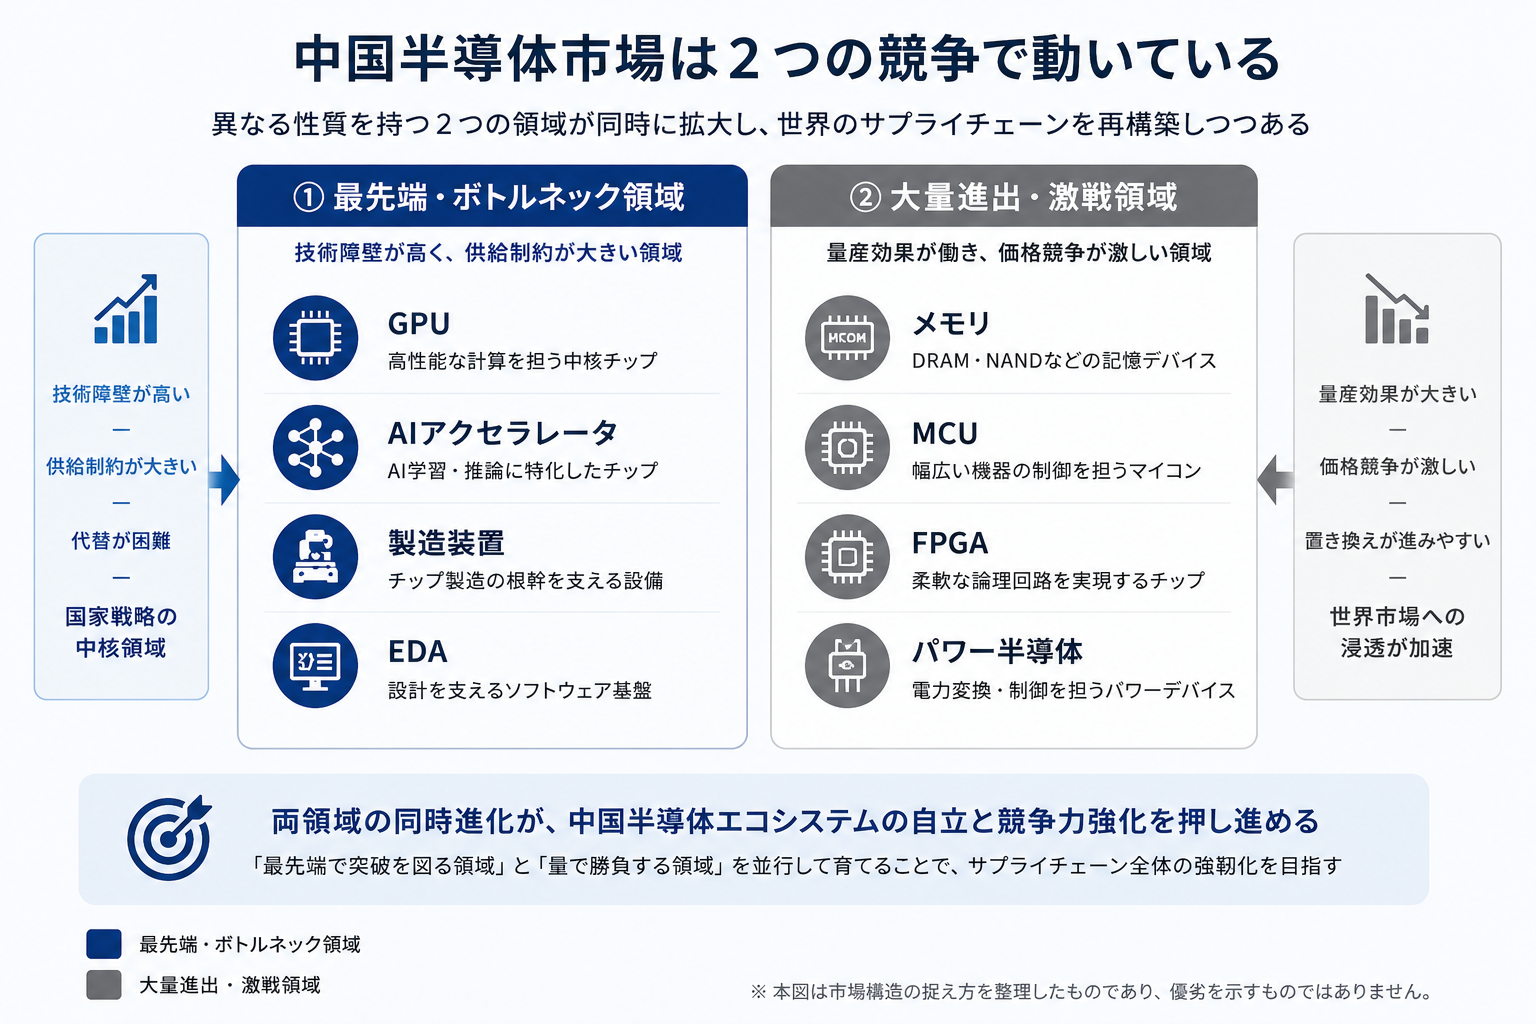
構造図から見る市場のダイナミズムと製品特性
この構造図をビジネスの視点から読み解く上で重要となるのが、「製品の付加価値」と「今後の需給動向」です。大きく以下の2つの異なるダイナミズムに分かれています。
①【最先端・ボトルネック領域】高い付加価値と激しい供給不足リスク
技術的な障壁が極めて高く、他国への依存度を下げるための「内製化の成否」がそのまま産業全体の死活問題となる高付加価値・高リスク地帯です。
- GPU/AIアクセラレータ(演算レイヤー)
- 付加価値:極めて高い(高付加価値品)
- 需給・動向:今後、最も需要が急増する一方で、最も深刻な不足リスクを抱える領域です。 大規模言語モデル(LLM)の高度化や自動化機器の視覚認識により需要は爆発しますが、最先端の製造プロセスへのアクセス制限があるため、国内供給は常に逼迫します。ここをいかに国産チップで埋められるかが最大の焦点です。
- 製造装置/EDA(基盤レイヤー)
- 付加価値:最上級(代替不能な超・高付加価値品)
- 需給・動向:全レイヤーの中で、最も内製化のプレッシャーと需要が強く働き続ける領域です。 物理的な製造機械や設計ソフトが止まれば下流のすべてが止まるため、国内ファウンドリからの引き合いは絶えません。開発の進展が常に市場のボトルネックを解消する鍵となります。
②【大量進出・激戦領域】汎用品の規模拡大と価格競争の激化
最先端ロジックほど微細化を競わず、成熟した製造プロセスや専用プロセスが多く使われる領域ですが、中国が得意とする「圧倒的な量産規模」を武器に、世界の既存シェアを奪いにいく主戦場です。
- メモリ(記憶レイヤー)
- 付加価値:中〜低(一部のAI用を除き、基本は汎用品・コモディティ)
- 需給・動向:「需要の拡大」と同時に「最も激しい価格競争」が起きる領域です。 スマートフォンやEVのデータ蓄積用に需要は着実に伸びますが、先述の巨額投資による大増産に伴い、市場は供給過剰気味に推移する見込みです。グローバルな既存3強(サムスン・SK・マイクロン)とのシェア争いが最も激化します。
- MCU/FPGA/パワー半導体(制御・電力レイヤー)
- 付加価値:中(車載SiCなど一部は高付加価値化、その他は汎用品)
- 需給・動向:世界市場への浸透度が最も伸びる、確実性の高い成長領域です。 電気自動車(EV)や産業用ロボットの量産に伴い、モーターや電力を制御するこれらのチップの必要数は跳ね上がります。最先端装置を必要としないため供給不足のリスクは低く、圧倒的なコスト競争力を武器に、欧米や日本の既存メーカーのシェアを浸透していく領域です。
---
3. 中国半導体メーカー×グローバル企業 比較マップ
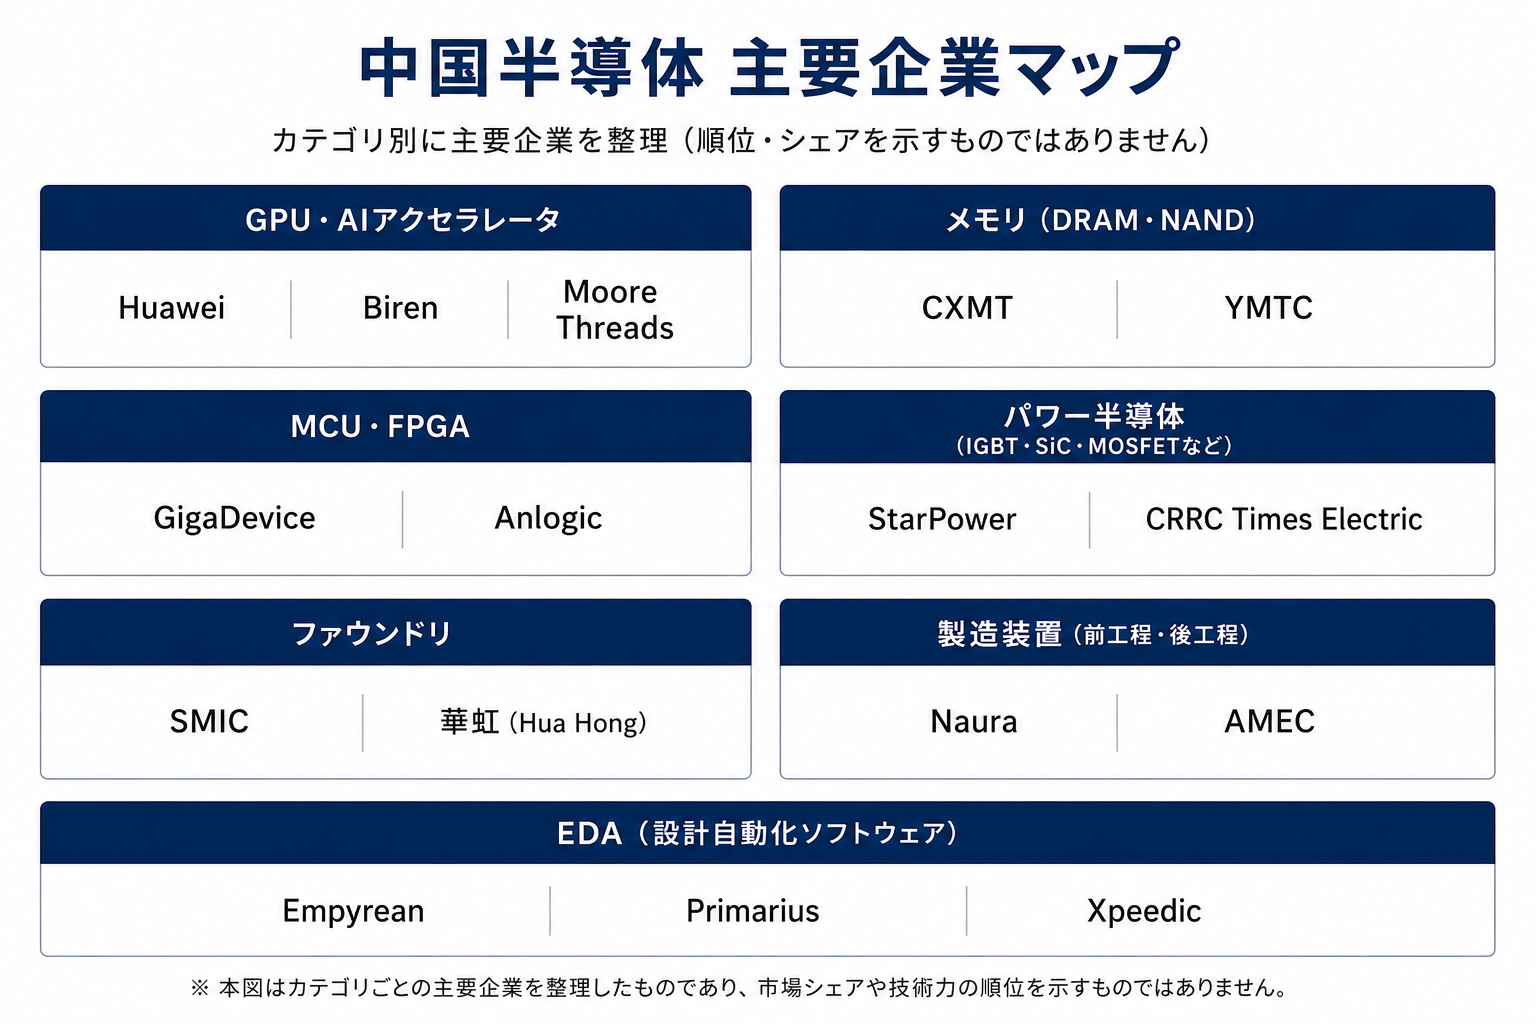
上記の構造をもとに、各領域の主要な中国企業、役割、世界の競合企業、今後の市場の焦点を一覧にまとめました。(※表示幅によるレイアウト崩れを防ぐため、中国企業名はスラッシュ区切りで表記しています)
| 分野 | 主な役割・産業用途 | 注目の中国企業 | 世界の競合企業 | 今後の見どころ(市場の分岐点) |
|---|---|---|---|---|
| GPU・AIアクセラレータ | AIの学習・推論、高度な画像処理 | Huawei / Biren / Moore Threads | NVIDIA / AMD | 米国による禁輸措置が継続するなか、国内のAI開発需要だけで、独自の技術エコシステムが自立して機能し続けられるか。 |
| メモリ | サーバー、産業PC、スマホでのデータ保持 | CXMT / YMTC | Samsung / Micron / SK hix | 大規模な増産投資によって汎用メモリの供給量が増加した場合、世界の主要3強が持つ価格支配力や需給バランスにどの程度影響を与えるか。 |
| MCU | PLC(制御装置)、家電、産業機器の制御回路 | GigaDevice | NXP / Renesas | 汎用的な領域において、既存の欧米・日本製チップからの置き換え(互換設計製品の採用)がどの程度進展するか。 |
| FPGA | 高速通信、検査装置のリアルタイム信号制御 | Anlogic | AMD (Xilinx) / Intel (Altera) | 産業用や通信分野の中位・上位モデルにおいて、海外依存度を下げつつ実用的な処理能力を担保できるか。 |
| パワー半導体 | サーボモーター駆動、EVのインバータ、電源管理 | StarPower / CRRC Times Electric | Infineon / onsemi | 国内のEV市場で培った生産規模と実稼働データを背景に、日欧企業が強みを持つ産業・FA駆動用市場へどの程度浸透するか。 |
| ファウンドリ | 半導体チップの受託製造(前工程ファブ) | SMIC / 華虹半導体 | TSMC / Samsung Foundry / UMC | EUV露光装置の導入が制限される環境下で、既存のDUV装置等を用いた製造プロセスの歩留まりを商業的に維持できるか。 |
| 製造装置 | 半導体をつくる設備(成膜・エッチング・露光等) | Naura / AMEC | ASML / 東京エレクトロン / Applied Materials | 汎用的なノードにおける製造装置の内製化比率がいつ頃完了するか、また液浸露光装置の国産化が量産ラインでどの程度実用化されるか。 |
| EDA | 半導体の回路を設計するための専用ソフト | Empyrean / Primarius / Xpeedic | Synopsys / Cadence | 世界的な標準となっている米国製設計ツールから、国内の設計企業(ファブレス)がどの程度の速度で移行できるか。 |
4. 主要企業のプロフィールと市場動向
各レイヤーにおける代表的な中国企業について、現在公表されている事実関係や開発環境の動向を整理します。
GPU・AIアクセラレータ領域
AIの大規模言語モデル(LLM)の学習・推論や、自動化機器における高度な処理を担う領域です。先進国による輸出管理の影響を最も強く受けている分野であり、それゆえに国内調達網への切り替えが模索されています。
| 項目 | Huawei(華為技術) | Biren(壁仞科技) | Moore Threads(摩爾線程) |
|---|---|---|---|
| 設立 | 1987年 | 2019年 | 2020年 |
| 主力分野 | 通信インフラ、スマホ、クラウドAI | AI・データセンター向けアクセラレータ | 汎用GPUおよびグラフィックス |
| 主な用途 | 大規模言語モデルの学習・推論、クラウド基盤 | ディープラーニング、科学計算、クラウドAI推論 | エッジAI推論、3Dレンダリング、PC向けグラフィックス |
| 主な動向 | 中国国内の通信事業者、クラウド事業者、政府系計算基盤などで導入・検証が進む | 国内のAIサーバーへの組み込みや検証の進展 | 国内の政府・企業向けPCやサーバー、ゲーム用途への展開 |
| 特記事項 | 独自AIチップ「Ascend」、異機種計算アーキテクチャ「CANN」、AIフレームワーク「MindSpore」を推進 | 米商務省のエンティティリスト(輸出管理対象)に指定 | 米NVIDIAの中国法人元代表が創業。独自のMUSAアーキテクチャと関連ツールを展開 |
市場の動向: 高性能GPUの調達制限を受け、中国国内では大規模モデルの学習・推論向けに国内製品の導入事例が報告されています。特にHuaweiの「Ascend」シリーズなどが検証されていますが、実効性能はモデル、精度、クラスタ構成、ソフトウェア最適化によって大きく異なるのが実態です。
以前はNVIDIAの「CUDA」環境からの移行コストが大きな課題でしたが、現在では各社が独自の開発環境や、CUDAからの移行支援ツールの整備を進めています。外部からの規制が結果として、国内企業に対して顧客基盤と開発データを供給する形を作っています。
---
メモリ領域(DRAM / NANDフラッシュ)
データの一時保持や保存を行う領域です。微細化の極限を競うロジック半導体とは異なり、高い歩留まりで安定生産し、製造コストを抑えることが競争力の源泉となる市場です。
| 項目 | CXMT(長鑫存儲技術) | YMTC(長江存儲科技) |
|---|---|---|
| 設立 | 2016年 | 2016年 |
| 主力分野 | DRAM(記憶用半導体) | NANDフラッシュメモリ(ストレージ用半導体) |
| 主な用途 | サーバー用メモリモジュール、PC・スマホ用メインメモリ | SSD、データセンター用ストレージ、スマートデバイス |
| 主な動向 | 2026年7月27日、上海証券取引所「科創板」へ上場し最大約666億元の調達枠を確保 | 独自の立体積層技術「Xtacking」を展開 |
| 特記事項 | 中国におけるDRAM供給の主軸。国家的なファンドが出資 | 米エンティティリスト指定企業。積層技術において独自の設計力を持つ |
市場の動向: DRAM分野における最大の動向は、先述の通りCXMTの親会社が科創板への新規上場を果たし、大きな調達枠を確保したファクトです。この資金はDRAM製造ラインの拡張と技術開発に充てられる予定です。
市場調査会社のデータによると、CXMTはグローバル市場でも一定のシェアを確保し始めています。これまでサムスン電子、SKハイニックス、マイクロンテクノロジーの3社が中心となっていた市場に対し、供給量の増加という観点から、長期的な価格動向に影響を与える要因となりつつあります。
一方、NANDフラッシュ大手のYMTCは、米国製製造装置の導入制限を受けながらも、独自の「Xtacking」技術を用いて積層化を進めています。データセンターや消費者向けSSDなど、国内市場におけるストレージ需要の一定割合を支える技術水準に達しています。
---
製造装置・EDA領域
シリコンウエハ上に回路を形成する製造装置と、その回路設計を行うためのソフトウェア(EDA)の領域です。半導体製造の基盤であり、先進国による輸出管理の焦点となっています。
| 項目 | Naura(北方華創科技) | AMEC(中微半導体設備) | Empyrean(華大九天) |
|---|---|---|---|
| 設立 | 2001年 | 2004年 | 2009年 |
| 主力分野 | 前工程製造装置(成膜、エッチング、洗浄等) | エッチング装置、MOCVD装置 | EDA(設計自動化ソフトウェア) |
| 主な用途 | ウエハ上への薄膜形成、不要部分の除去、ウエハの洗浄 | 回路形成における精密エッチング処理 | 集積回路の設計、シミュレーション、レイアウト検証 |
| 主な動向 | SMICや華虹半導体など、国内ファウンドリの主要ラインに導入 | 国内ファウンドリへの供給のほか、一部のアジア市場へも展開 | 概倫電子(Primarius)や芯和半導体(Xpeedic)等と並ぶ主要国産EDA企業 |
| 特記事項 | 中国の総合半導体製造装置大手。製品群が幅広い | エッチング技術において相応のシェアを持つ | 中国国内の主要な半導体設計企業(ファブレス)に広く導入 |
市場の動向: 海外製装置の導入制限に対抗するため、製造装置や設計ツールの内製化は最も重要な課題とされています。
この分野における直近の具体的な動向として、2026年7月、上海の国有系企業(複数の共同研究開発チーム)が、開発を進めていた国産のArF液浸DUV露光装置の小規模な量産検証フェーズに移行したとの報道がなされました。報道によれば、生産計画は2026年中に約5台、2027年に約20台とされており、これらの初期機体は国内のファウンドリ大手であるSMICや華虹半導体、メモリ大手のCXMTの検証ラインへ試験納入されると見られています。
成膜やエッチングなどの領域では、NauraやAMECの装置が国内ファブの汎用ラインにおいて採用比率を高めており、内製化率は着実に上昇しています。
💡 関連深掘り:これら中国の国産装置メーカーが、東京エレクトロンやASMLなどの海外巨手をどこまで具体的に代替し始めているのか、そのリアルな代替比率と技術的な現在地は第3回:国産製造装置の代替の実態でデータを交えて解説しています。
主要大手であるASMLの年間出荷数と比較すると、この数字は現時点では初期的な試みに留まっています。報道が事実であれば、研究開発段階から顧客ラインでの検証段階へ移りつつある可能性を示していますが、実際の量産ラインにおける性能、信頼性、スループット、歩留まり(良品率)などはまだ確認されていません。
海外製装置の導入制限に対抗するため、製造装置や設計ツールの内製化は最も重要な課題とされています。特に、物理的な機械である装置以上に「一度組み込まれたら抜け出せない生態系」を持つ設計ソフト(EDA)の国産化は、中国にとって最難関のブラックボックスです。このソフトウェア特有の分厚い壁と、それでもオセロをひっくり返しかねない地政学的リスクについては、第4回:半導体設計ソフト(EDA)の現在地で単独テーマとして深く掘り下げています。
---
MCU・FPGA・パワー半導体領域
産業用ロボットのサーボモーター駆動、製造ラインを制御するPLC、あるいはEVの電源管理などを担う領域です。最先端ロジックほど微細化を競わず、成熟した製造プロセスや専用プロセスが多く使われる領域です。
| 項目 | GigaDevice(兆易創新) | Anlogic(安路科技) | StarPower(斯達半導体) |
|---|---|---|---|
| 設立 | 2005年 | 2011年 | 2005年 |
| 主力分野 | 汎用32ビットマイコン(MCU)、フラッシュメモリ | FPGA(回路書き換え可能なロジック半導体) | パワー半導体(IGBT、SiCモジュール) |
| 主な用途 | PLC、産業用コントローラ、各種センサーの制御 | 画像処理、通信機器、検査装置の信号処理 | サーボモーター駆動、EVインバータ、電源管理 |
| 主な動向 | ARMコアをベースとした汎用マイコンで国内有数のシェア | 産業用カメラや通信機器の信号処理ボードに採用 | CRRC Times Electric(中車時代電気)等と並び国内主要EVへパワーモジュールを供給 |
| 特記事項 | 一部製品で既存品とのピン互換性を意識した設計を展開 | 中位・下位モデルのFPGAにおいてコスト競争力を持つ | 設計からパッケージングまで一貫して手掛ける |
市場の動向: この領域は、中国企業が生産規模を背景にシェアを伸ばしている分野です。最先端の微細化技術を必要としないため、SMICなどの国内既存ファブで安定的な生産が可能です。
この分野の成長を支えているのは、中国国内における電気自動車(EV)市場や製造業の需要です。パワー半導体企業は、国内の自動車メーカーとの連携を通じて実稼働データと量産効果を蓄積し、そのコスト構造と技術を産業用ロボットのサーボアンプやインバータなどの産業機器分野へ応用しています。
汎用マイコン(MCU)などの領域では、既存品とのピン互換性を意識した設計が行われており、置き換え候補になり得る製品が増えています。ただし、実際の変更にはソフトウェアや信頼性を含む再評価が必要となるものの、圧倒的な量産規模を武器に、欧米や日本の既存メーカーのシェアを浸透していく領域となっています。
---
5. 結論:変化するサプライチェーン構造
中国の半導体産業をめぐる情勢は、単に「技術的に遅れているか、あるいは追いついたか」という単純な優劣だけでは捉えきれなくなっています。現在の状況は、「これまでのグローバルなサプライチェーン」と、「設計から製造装置、周辺チップまでを自国内で処理しようとする中国独自の調達網」という、複数のエコシステムが並行して動き始めている状態といえます。
今後、この分野の動向を測る上では、以下の具体的な指標が重要な焦点となります。
- 「供給量の変化」:CXMTによる大規模な増産投資が、世界のDRAM市場の需給バランスや製品価格にどの程度影響を与えるか
- 「内製化の質」:国産のArF液浸露光装置などの検証計画が、実際の生産ラインにおいてどの程度安定した歩留まり(良品率)を達成できるか
- 「他産業への波及効果」:EVや汎用マイコン分野で培われたコスト構造が、世界のスマートハードウェアやロボティクス産業の製品価格にどのように影響していくか
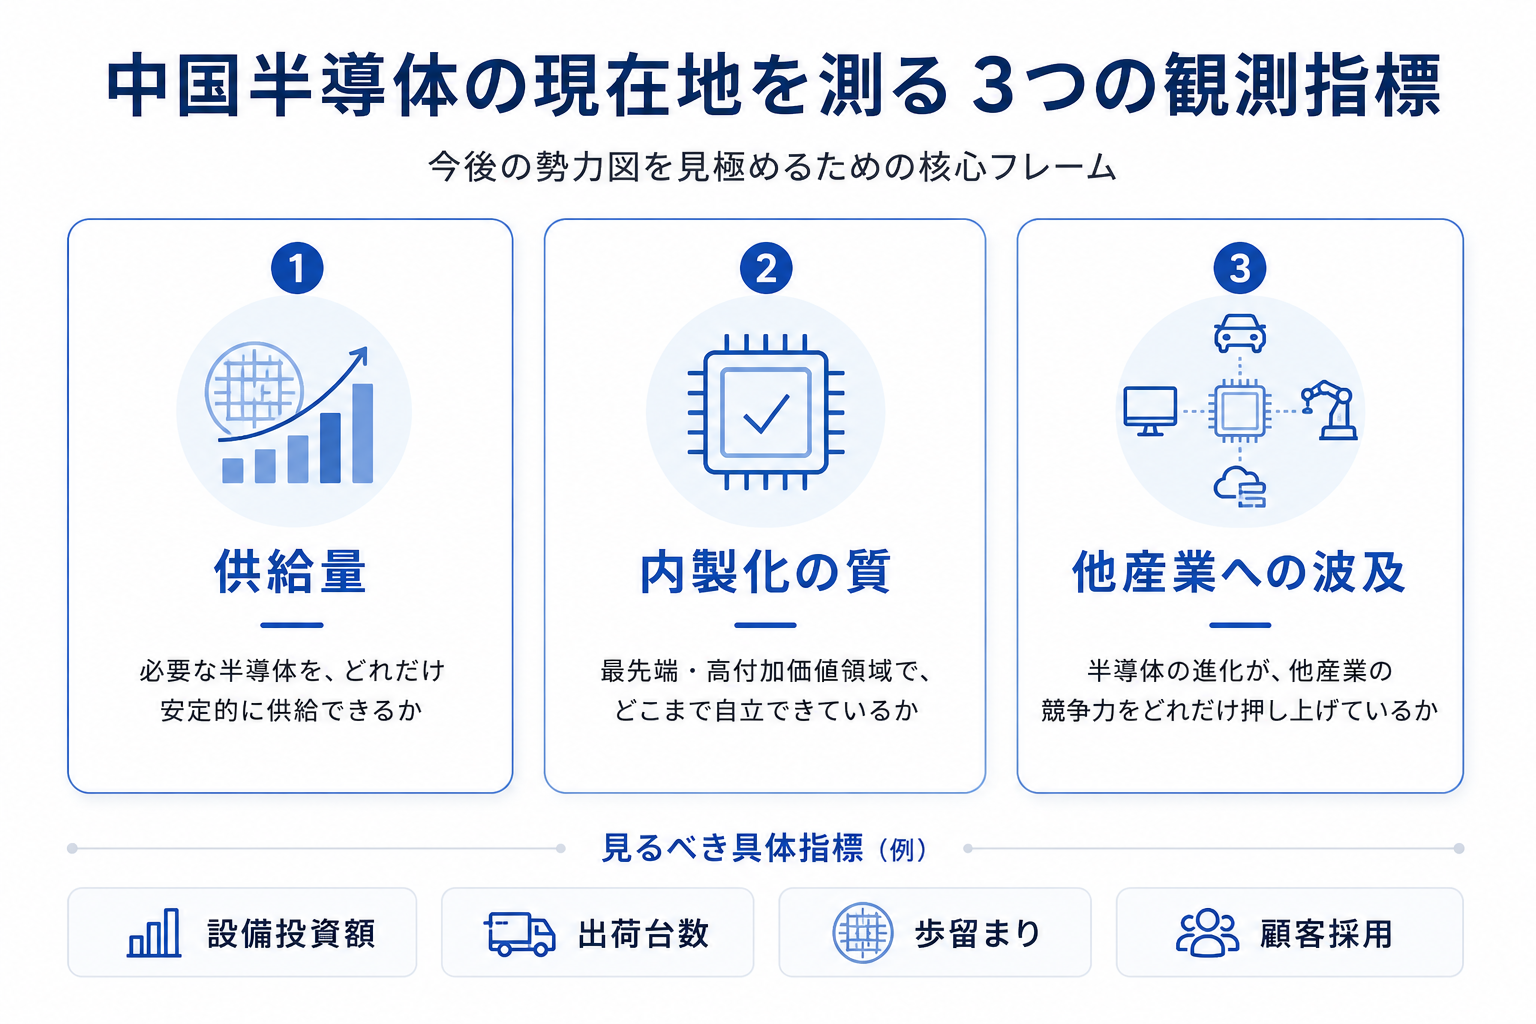
今後は、単なる一時的な観測や発表だけでなく、設備投資額、実出荷台数、顧客ラインでの稼働実績、歩留まりなど、確認可能な指標を継続して追うことが、今後の産業構造の変化を捉えるための手がかりとなります。
📌 中国半導体内製化関連レポート(全4回シリーズ)
- 第1回 ➔ 汎用から最先端AIまで――中国半導体の主要企業マップ
- 第2回 ➔ [先端AIチップの議論で見落とされがちな汎用半導体の動向――中国のレガシー半導体が日本の製造業に与える影響
](https://robo-bridge.com/articles/china-legacy-semiconductor-impact)
- 第3回 ➔ 世界最大の半導体装置市場・中国――国産装置はどこまで海外製を代替したのか
- 第4回【半導体設計ソフト(EDA)編】 ➔ 半導体自給率の鍵を握るブラックボックス――中国『半導体設計ソフト(EDA)』の現在地