【中国半導体レポート:第4回】半導体自給率の鍵を握るブラックボックス――中国『半導体設計ソフト(EDA)』の現在地
解説 / 2026-07-30
※本記事は、中国の半導体内製化に関するレポート**「全4回シリーズ」の第4回**です。これまでの【第1回:主要企業マップ】【第2回:レガシー半導体】【第3回:製造装置】をまだお読みでない方は、ぜひそちらもあわせてご覧ください。
1. 序論:半導体エコシステムの「最上流の関門」
半導体をめぐる地政学的なニュースの注目は「TSMCのファブ(工場)」や「ASMLの露光装置」といった目に見える巨大なハードウェアに集まりがちです。しかし、どれほど最先端の工場があり、高価な製造装置を並べても、そもそも「チップの設計図」がなければ、半導体を生産することはできません。
この設計プロセスにおいて、現代の技術者が絶対に避けて通れないソフトウェアが存在します。それがEDA(Electronic Design Automation:電子設計自動化)、すなわち「半導体設計ソフト」です。
数百億個ものトランジスタが並ぶ現代の複雑なチップは、人間の手で回路図を描くことは物理的に不可能です。設計、検証、精度チェック、そして工場への製造データ出力に至るすべての工程が、この超高度なソフトウェア群によって自動化されています。
歴史的に、このEDA市場は米国のシノプシス(Synopsys)、ケイデンス・デザイン・システムズ(Cadence Design Systems)、そして米欧に拠点を置くシーメンスEDA(Siemens EDA)の「ビッグ3」によって世界市場の大半が独占されてきました。
米国がこの最上流の関門に対して輸出管理(先端ノード向けEDAの一部機能の提供制限)を課したことで、中国の半導体産業は大きな難題に直面することとなりました。本記事では、そもそもEDAとは何かという基本から、中国国内で進む「国産EDA」の現在地と技術的な壁について、解説します。
---
2. そもそもEDAとは何か? なぜ規制されると困るのか
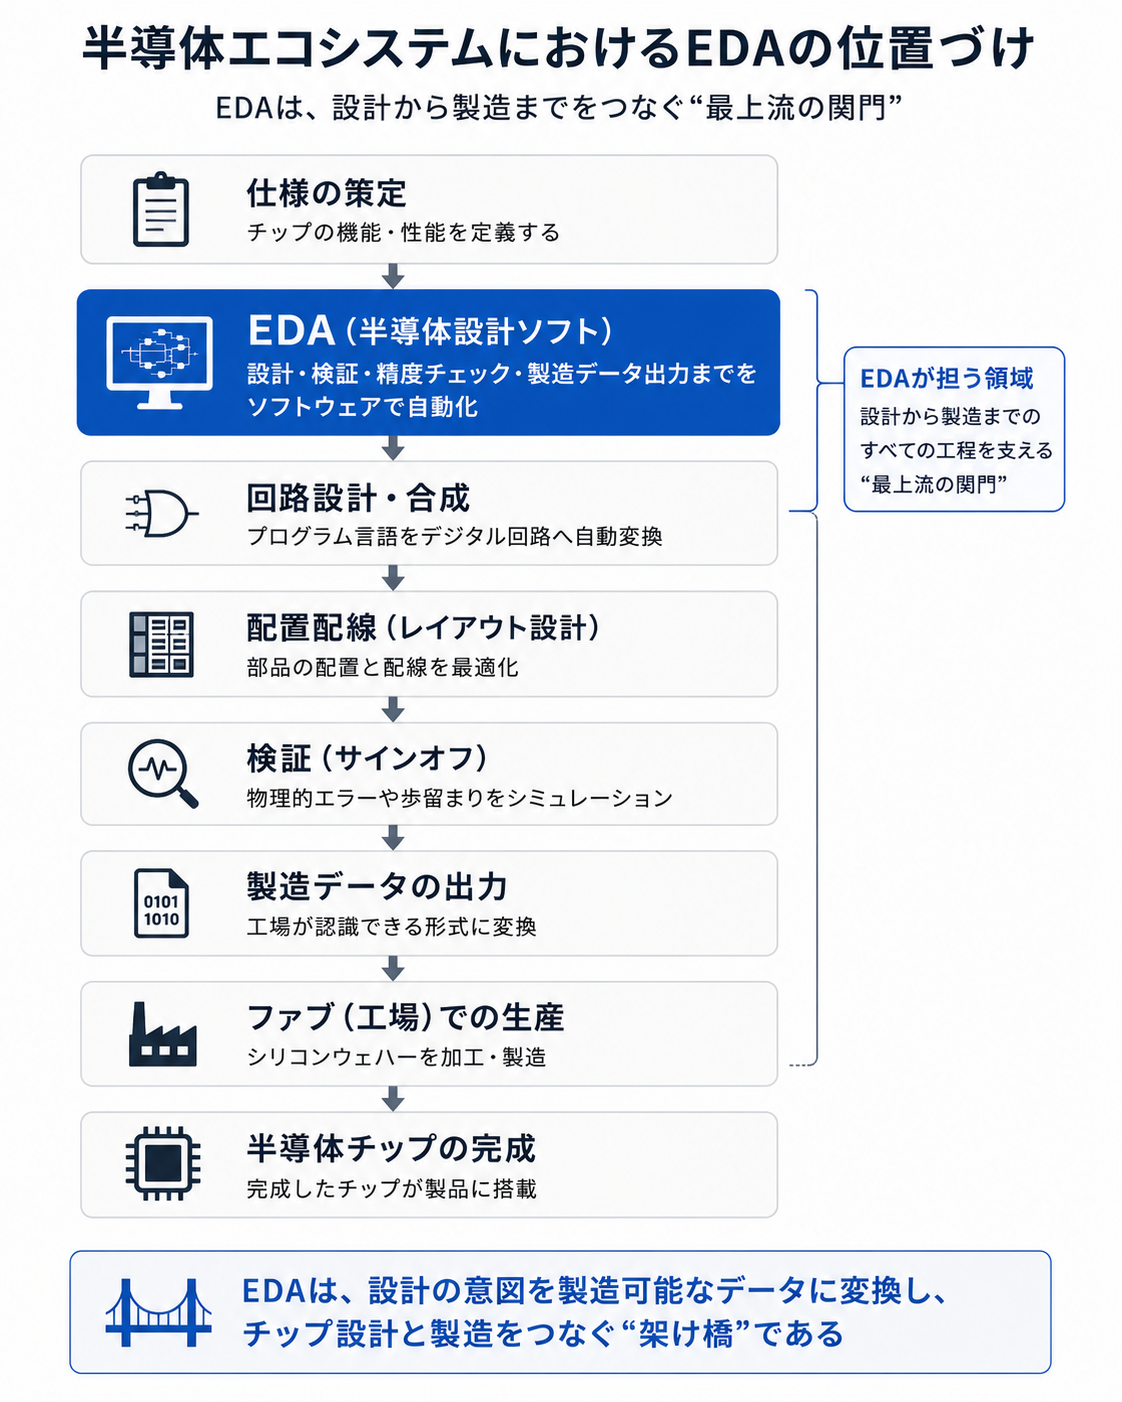
EDAの役割を直感的に理解するために、半導体ができるまでの全体像を上流から下流へと流れるプロセスとして見てみましょう。
【仕様の策定】(技術者がチップの機能を決める) ↓ 【論理設計・合成】(EDAがプログラム言語をデジタル回路へ自動変換) ↓ 【配置配線(レイアウト設計)】(EDAが部品の配置と配線を最適化) ↓ 【検証(サインオフ)】(EDAが物理・数学的エラーや歩留まりをシミュレーション) ↓ 【製造データの出力】(工場が認識できる形式へ書き出し) ↓ 【ファブ(工場)での生産】
このように、EDAは「仕様書を実際の製造データへと変換する架け橋」であり、AIや物理シミュレータが統合された巨大なソフトウェア群です。
規制がもたらす致命的なインパクト
先端ノード向けEDAの一部機能が輸出管理対象となったことは、中国の半導体設計企業(ファブレス)の未来に影を落としています。
既存ツールの古いバージョンをオフライン環境などで維持することは技術的に可能ですが、新世代の先端プロセスノードへの設計移行が著しく難しくなります。製造側のファブがプロセスを微細化する際、EDA側もその工場の物理特性を反映したデータを取り込む必要があります。ツールへのアクセスが制限されれば、先端ファブ向けの新規設計そのものが実質的に不可能になるためです。
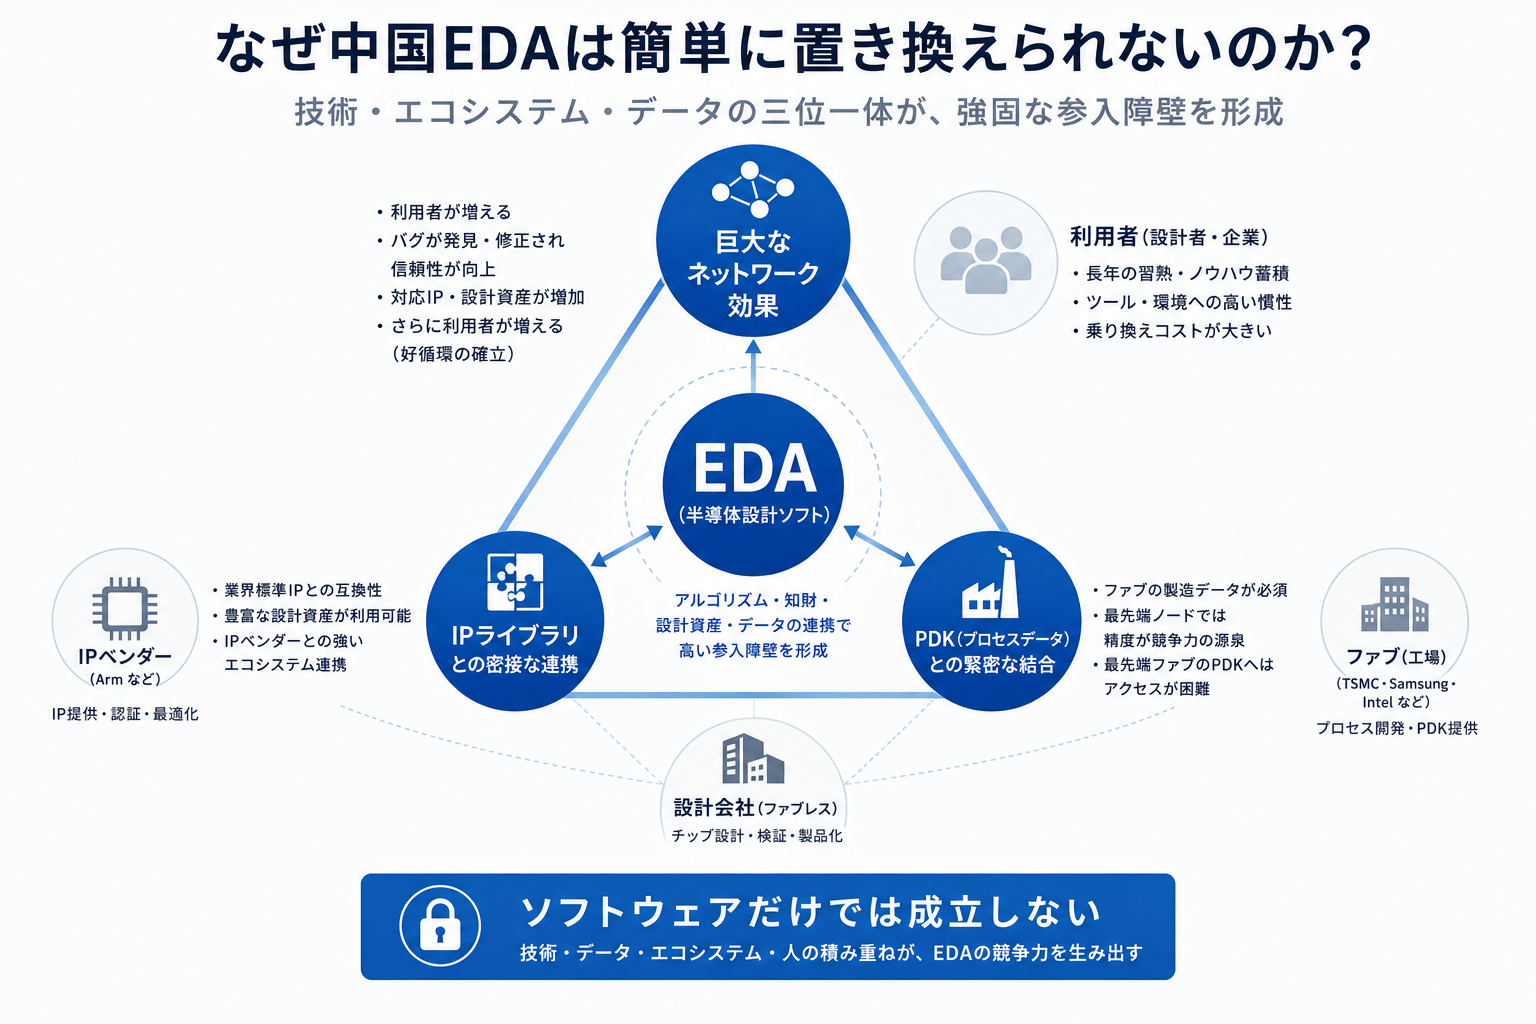
ここで重要な構造的違いを整理しておく必要があります。半導体製造装置は物理的な性能競争ですが、EDAはアルゴリズム・知財・設計資産・ユーザーコミュニティが競争力になります。
具体的には、これら4つの要素が以下のように絡み合い、崩せない壁を形成しています。
- アルゴリズム(物理と数学の結晶):EDAは単なる描画ソフトではなく、微細なシリコン上での電磁気学的な干渉、発熱、信号の遅延等を計算する数理モデルです。これを数万行のコードで高速かつ正確にシミュレーションするアルゴリズムの最適化には、数十年のノウハウが必要となります。
- 知財(コア機能のブラックボックス):長年の市場独占により、ビッグ3は設計効率を劇的に高める特許やソースコードを網羅的に押さえています。後発企業が同様の機能を実装しようとすると、これら無数の特許の網に阻まれるため、合法的に同等以上のツールを作る難易度は非常に高いといえます。
- 設計資産(蓄積されたデータの重み):過去にそのソフトを使って成功した膨大な設計データや、検証済みの回路ブロック(IP)のライブラリそのものが資産です。設計企業にとって、過去の資産との互換性を捨てて新しいソフトへ移行することは、莫大な過去の資産を捨てることともいえます。
- ユーザーコミュニティ(エンジニアの生態系):世界中の大学や研究機関、企業の第一線で働く数万人の設計エンジニアが、ビッグ3のツールを前提にキャリアを築いています。共通の言語、共通のノウハウで繋がった強固なコミュニティが存在するため、誰も使っていない新しい国産ツールを導入しても、「周囲に相談できる人がいない」「使いこなせる人材を採用できない」というコミュニティの壁に直面します。
つまり、製造装置が「より微微細に、より精密に削る・塗る」というモノ作りの限界に挑む物理戦であるのに対し、EDAは「一度巻き込んだら抜け出せない生態系」を維持するプラットフォーム戦なのです。だからこそ、ソフトウェアであるにもかかわらず、ハードウェア以上に内製化のハードルが高くなります。
前回のレポート(第3回)で解説した半導体製造装置は「物理的な性能競争」ですが、今回のEDAはアルゴリズム・知財・設計資産・ユーザーコミュニティが競争力になります。
……先端ファブ向けの新規設計そのものが実質的に不可能になるためです。なお、こうした先端ノードへのアクセス制限に対して、中国が国内産のAIチップやファウンドリ(受託製造)の現場でどのような防衛策をとっているのか、その全体像は第1回:中国半導体の主要企業マップや第2回:レガシー半導体の動向でも詳しく対比しています。
---
3. 国産化への段階的アプローチ:中国EDA企業の勢力図
この最上流の関門を突破すべく、中国国内では国家的な資金支援を背景に、多数の国産EDA企業が台頭しています。半導体製造装置と同様に、ここでも技術の進捗を以下の4つの段階で冷静に見極める必要があります。
- 試作:特定のニッチな工程(点ツール)で動くソフトを開発する段階。
- 検証:国内のファブや設計企業に持ち込まれ、部分的な実用テストを行う段階。
- 採用:アナログICやレガシーなロジックなど、特定の領域で一連の設計ができる段階。
- 代替:海外製ツールを完全に置き換え、先端領域まで網羅する段階。
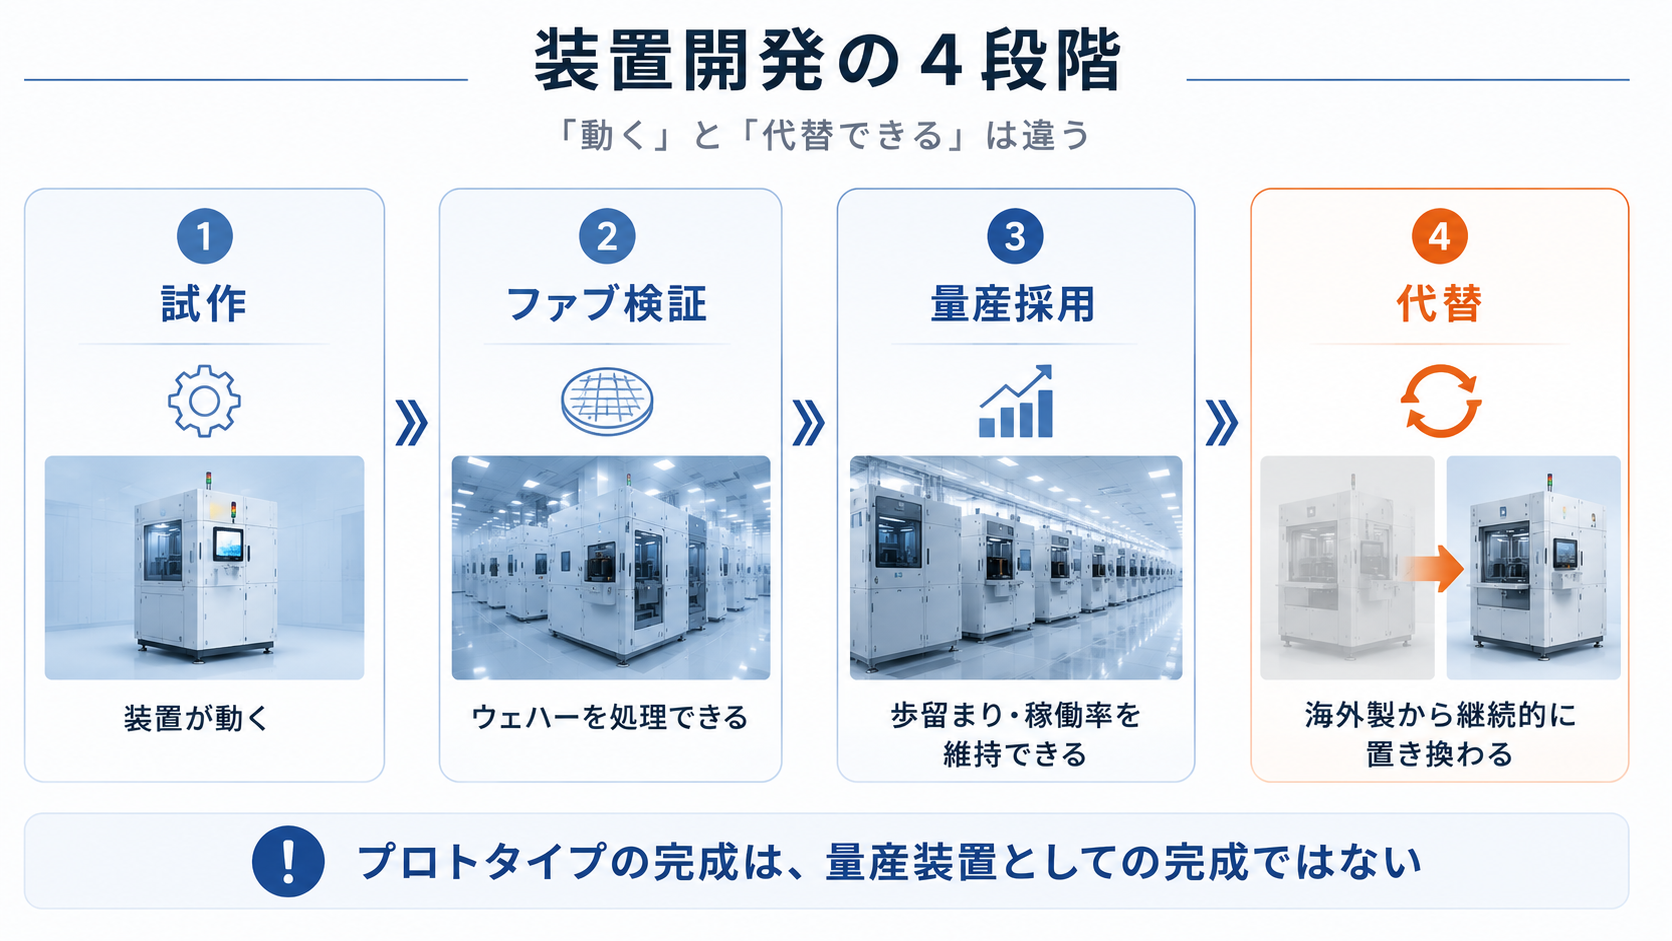
現在、中国の主要EDA企業は「試作・検証」のフェーズを越え、一部の領域で「採用」が始まりつつある段階です。
主要なプレイヤーの動向
- Empyrean Technology(華大九天):中国最大のEDAベンダーです。「アナログIC設計」の領域において、設計から検証までをシームレスに行える「フルフロー(一気通貫)」のツール群を提供できるレベルに達しており、中国国内の液晶パネル駆動ICやパワー半導体の設計現場で実務的な採用が進んでいます。
- Primarius(概倫電子)やX-Epic(エピック・インテグレーション)など:デバイスモデリングや回路シミュレーション、あるいはデジタル回路の検証といった特定の強い工程(点ツール)において、ビッグ3の隙間を埋めるツールを相次いで開発し、国内ファブでの検証・部分採用を進めています。
---
4. なぜ簡単には置き換わらないのか? 内製化を阻む「3つの壁」とネットワーク効果
アナログ領域などで一部国産化が始まっているものの、高性能AIチップなどの「最先端ロジック半導体(デジタルEDA)」の領域においては、ビッグ3の牙城を崩すことは極めて困難です。そこにはソフトウェア特有の強力な障壁が存在します。
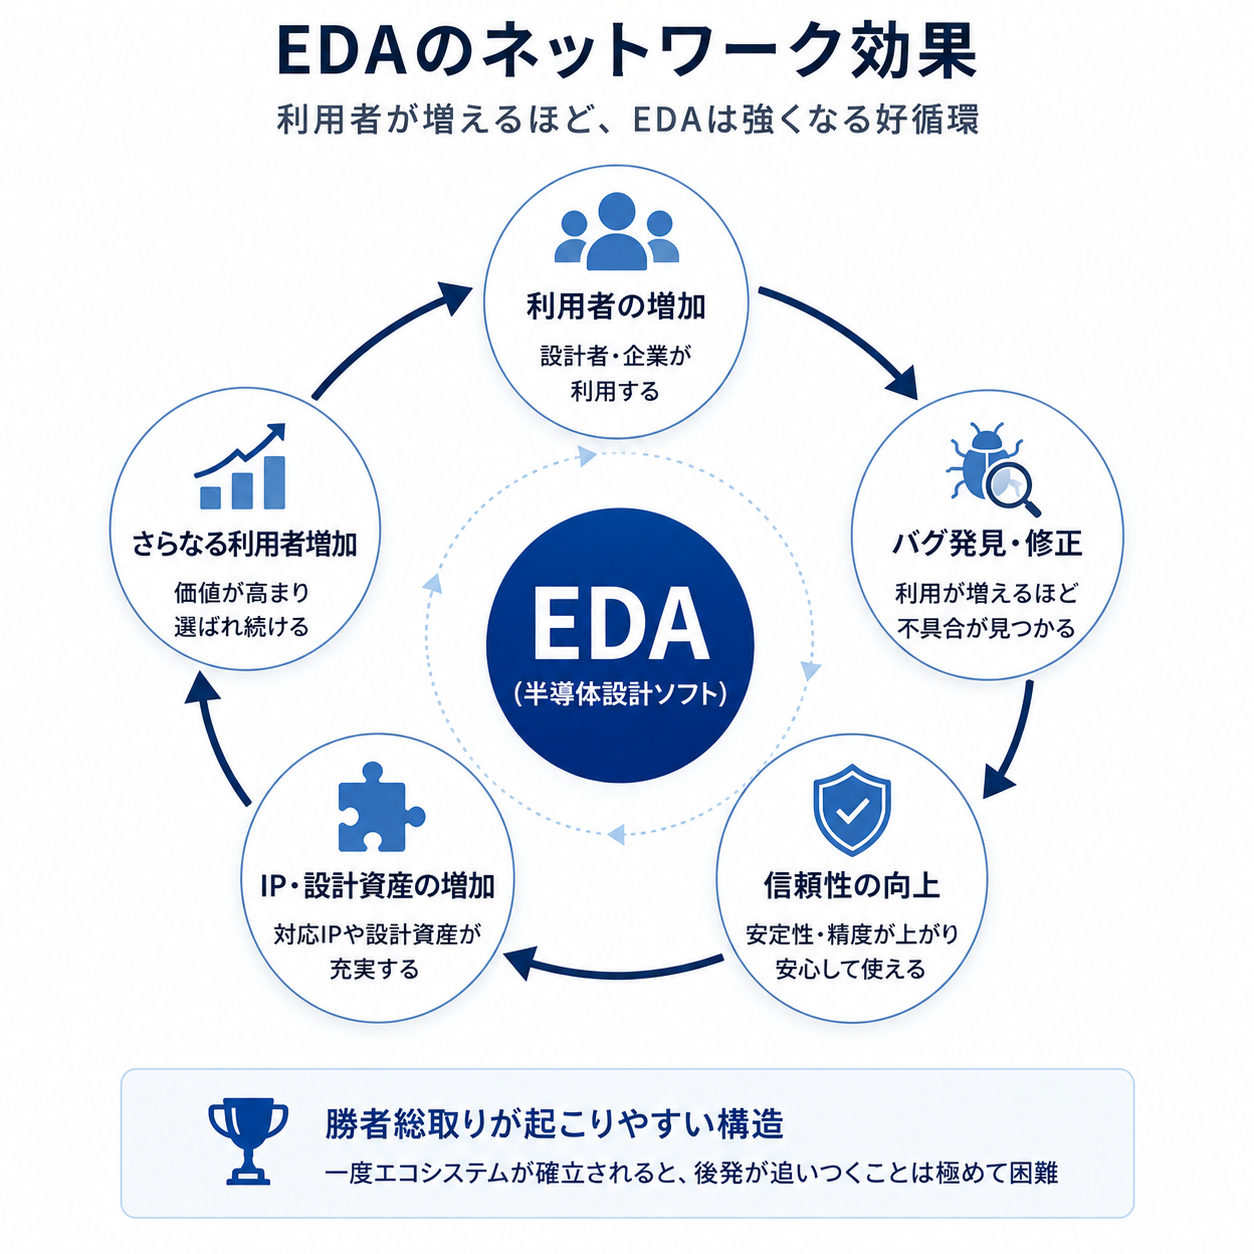
壁1:強力な「ネットワーク効果」と設計資産の循環
EDAは、一度市場のトップになると置き換えが極めて難しい「ネットワーク効果」を持っています。
利用者が増える ──> バグが発見・修正され信頼性が向上 ──> ツールに対応したIP(設計資産)が増加 ──> さらに利用者が増える(好循環の確立)
このエコシステムが数十年かけて完成しているため、後発の国産ツールが単体でどれだけ優れたアルゴリズムを開発しても、この巨大な好循環の歴史に追いつくことは容易ではありません。
壁2:知財(IP)ライブラリとの密接な連携
現代の半導体設計は、すべての回路をゼロから描くのではなく、外部の専門ベンダー(Armなど)が提供する「IP(知的財産)」と呼ばれる設計資産(CPUコアやインターフェースのブロック)を組み合わせて行われます。ビッグ3のEDAツールは、これら業界標準の膨大なIP群と密接に連携し、互換性が保証されています。国産EDAへ移行しようとすると、これらの主要なIPがスムーズに機能しないリスクがあり、設計企業にとっては致命的な足枷となります。
壁3:最先端ファブとの「PDK(プロセス開発キット)」の断絶
EDAソフトが正しく機能するためには、世界最高峰の最先端ファブ(TSMCやSamsung、Intelなど)が持つ、極秘の製造プロセスデータ「PDK」をソフトウェア側に正確に反映させる必要があります。ファブとEDAベンダー、そして設計企業の3者が数年先を見越して共同でツールを作り上げるエコシステムが成立しています。
中国国内のファブ(SMICなど)向けのPDKは当然存在し、国内製EDAとの連携も進んでいますが、地政学的な理由で海外の最先端ファブとの対話が断たれている中国のEDAベンダーは、最先端ファブのPDKにアクセスできず、先端領域においてツールの精度を上げようがないという構造的な限界を抱えています。
設計現場の「ユーザー慣性(習熟度)」も強力です。エンジニアは学生時代からビッグ3の環境で習熟しており、操作性やエラー対処のノハウが身体に染み付いています。「動くかもしれない」というレベルの未実績の国産ソフトに乗り換えることは、現場の生産性を著しく低下させるため、現場からの強い抵抗に遭うのが実務上のリアルです。
---
5. 「オセロがひっくり返る」リスク:米国側の制限がもたらす逆流現象
ここまで「技術的な壁」の厚さを解説してきましたが、ビジネスの現場では、全く別のダイナミズムによって「一瞬で形勢が逆転する(オセロがひっくり返る)」リスクが浮上しています。その引き金は、中国の技術的キャッチアップだけでなく、むしろ「米国側による過度なアクセス制限とコストの高止まり」にあります。
これは先行するAI(人工知能)やクラウドの領域で、すでに顕著に見られる現象です。OpenAIなどの米国トップ企業が中国からの利用や特定の用途を厳格に制限し、さらに外貨建ての利用コストが割高であるという現実に直面した結果、中国の多くの大企業やスタートアップはリスク回避のために、Baidu(百度)やAlibaba(阿里巴巴)などの国内AIサービスへ全面的に切り替える動きを加速させています。
この「米国製からの強制的な離脱」の波は、EDAを含むソフトウェア領域でも同様に発生する可能性があります。
- 「使わせない」が最強の国産化インセンティブになる:海外製ツールが世界最高峰であっても、「いつライセンスを止められるかわからない」というビジネス継続性のリスクがあれば、企業は性能が多少劣ってでも国内製ツールを選ばざるを得なくなります。
- 市場の完全な囲い込みと成長の加速:中国の大企業が一斉に国内製ソフトウェアに切り替えれば、国産EDAベンダーには巨額の資金と数千人規模のエンジニアからバグ報告(フィードバック)がもたらされます。前述した「ユーザーコミュニティの壁」が、米国の規制によって強制的に破壊され、国内で新たなコミュニティの好循環が急速に形成されるリスクです。
「技術的に優位だからシェアを維持できる」というのは平時のロジックです。地政学的な分断が臨界点を越えたとき、市場そのものがガラガラと音を立てて国産へと寝返るリスクは、最上流のソフトウェア領域において最も警戒すべきシナリオと言えます。
---
6. 結論と提言:日本の半導体産業への示唆
中国の国産EDAは、「完全に使いものにならない」という過小評価も、「すぐに米国製を置き換える」という過大評価も適切ではなく、「レガシーなアナログ半導体領域では自給可能なエコシステムを整えつつあるが、最先端のAI・ロジック領域ではビッグ3への依存を断ち切る目処は立っていない」というのが現状と考えられます。
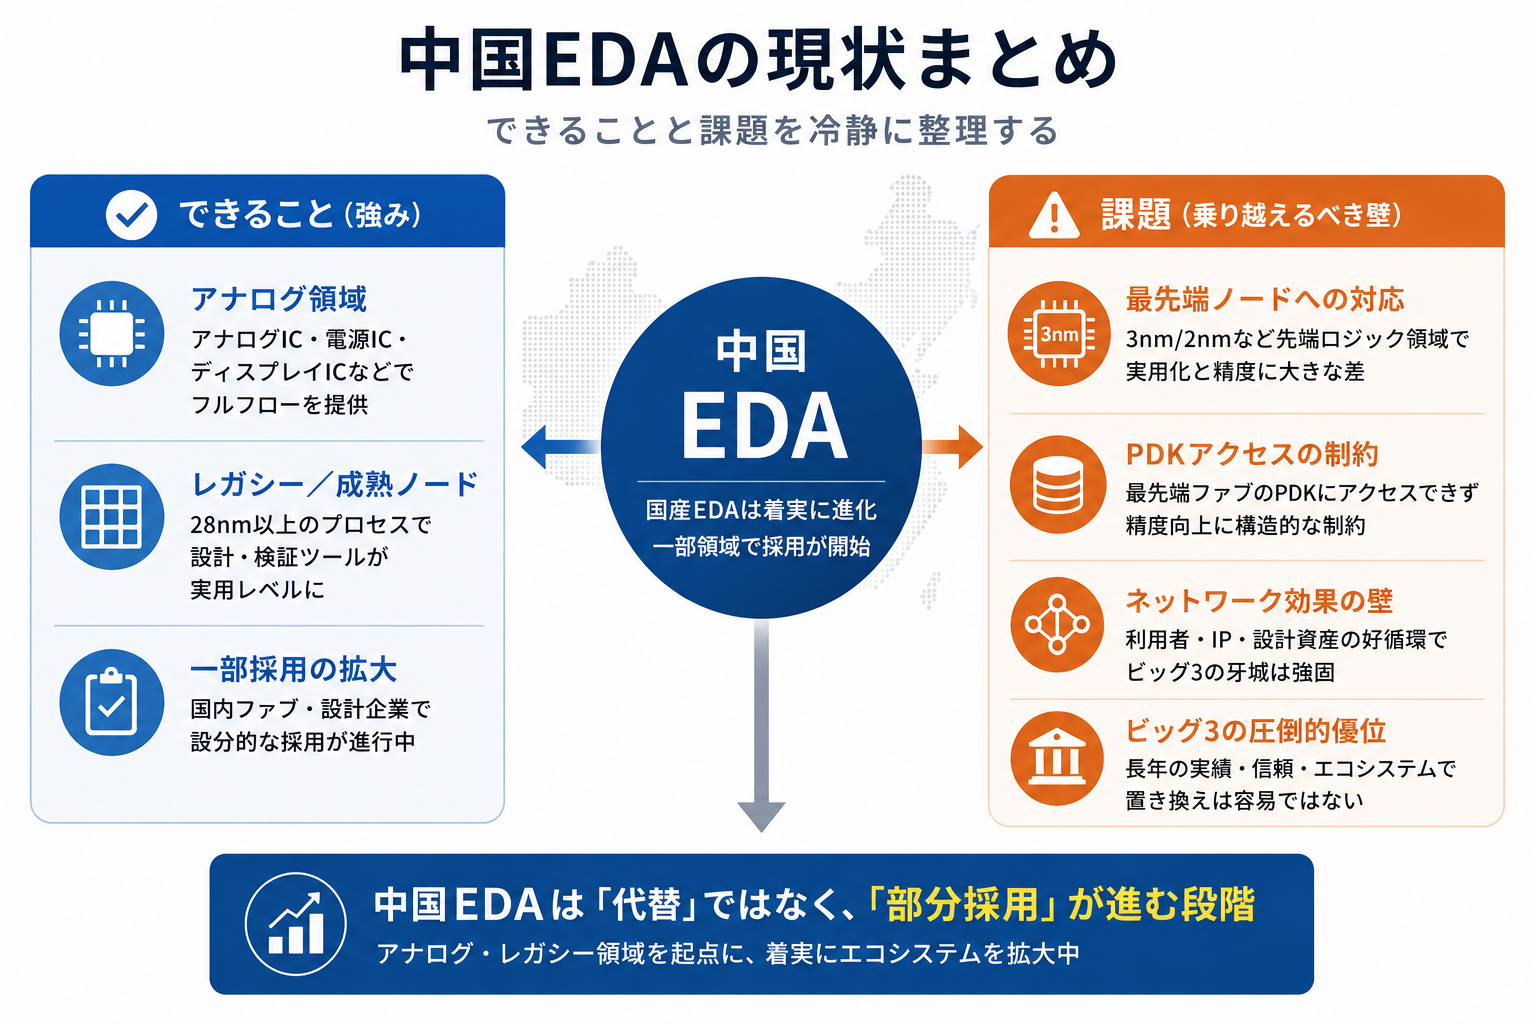
この地殻変動に対し、日本の半導体産業や関連するビジネスパーソンは、以下の2つのアプローチを意識する必要があります。
アプローチ1:規制が生み出す「逆流現象」と補完技術の動向注視
米国側がアクセスを制限した結果、中国市場が国内製へ一気に雪崩を打つ「逆流現象(オセロがひっくり返るリスク)」はすでにAI領域で一部現実化しています。EDAにおいても、中国の設計企業が米国の規制を緩和・回避するために「OpenROADプロジェクト」などのオープンソースツールを補完技術として実戦投入してくる動きは無視できません。こうした地政学的リスクが、どの工程で「検証から採用へ」のシフトを加速させるのか、ゲームのルールが変わる兆候を常に注視する必要があります。
アプローチ2:設計と製造を繋ぐ「インテグレーション人材」の確保
EDAツールを単に購入して使うだけでなく、ファブの物理特性を理解してツール側へフィードバックできる「プロセスと設計の架け橋となる人材(PDK開発者や機能検証エンジニア)」の価値は、今後さらに高まります。ハードウェアの工場を国内に誘致するだけでなく、ソフトウェアと知財のレイヤーでサプライチェーンをコントロールできる知的なインフラを日本国内でいかに維持・育成するかが、長期的な競争力の鍵を握っています。
---
半導体産業は、「チップ(設計思想)」「製造装置」「EDA(ソフトウェア)」のどれか一つだけでは成立しません。中国は今、それぞれの領域で異なるスピードで国産化を進めています。重要なのは、「中国は追いついたか」という単純な二元論ではなく、これまでのシリーズで見てきた通り、「どの領域が、どの段階(試作・検証・採用・代替)まで進んでいるのか」をレイヤーごとに冷静に見極めることです。その多層的な視点こそが、激変するサプライチェーンの中で日本の製造業が次の一手を誤らないための確供たる指針となります。
📌 中国半導体内製化関連レポート(全4回シリーズ)
- 第1回 ➔ 汎用から最先端AIまで――中国半導体の主要企業マップ
- 第2回 ➔ [先端AIチップの議論で見落とされがちな汎用半導体の動向――中国のレガシー半導体が日本の製造業に与える影響
](https://robo-bridge.com/articles/china-legacy-semiconductor-impact)
- 第3回 ➔ 世界最大の半導体装置市場・中国――国産装置はどこまで海外製を代替したのか
- 第4回【半導体設計ソフト(EDA)編】 ➔ 半導体自給率の鍵を握るブラックボックス――中国『半導体設計ソフト(EDA)』の現在地