【中国半導体レポート:第3回】世界最大の半導体装置市場・中国――国産装置はどこまで海外製を代替したのか
解説 / 2026-07-30
※本記事は、中国の半導体内製化に関するレポート**「全4回シリーズ」の第3回**です。宜しければ他の記事ももあわせてご覧ください。
1. 序論:世界最大の半導体製造装置市場であり続ける中国
世界的な半導体サプライチェーンの再編と輸出管理の強化が進む中、中国の半導体製造装置市場は、かつてない規模の拡大を続けています。SEMI(国際半導体製造装置材料協会)のデータによると、2026年第1四半期における世界の半導体製造装置販売額において、中国市場は依然として世界最大のシェアを維持しています。米国による先端技術へのアクセス制限が強まるほど、中国国内では「自国製装置による代替(内製化)」への投資が加速するという、一種のパラドックスが生じています。
中国政府および産業界が掲げる「2030年までに半導体自給率80%」という野心的な目標は、単なるスローガンにとどまらず、巨額の国家資本「国家集積回路産業投資基金(ビッグファンド)」の後押しを受け、猛烈な勢いで現場へ投下されています。
しかし、半導体製造装置の領域は、数千社のサプライヤーと極限の物理・化学技術が絡み合う、内製化が困難さはトップクラスです。本記事では、中国版の東京エレクトロンやLam Researchと呼ばれる国内総合装置大手の現在地、メディアを賑わせた「国産露光装置」の真実、そして日本の装置・材料メーカーが直面する長期的なリスクについて、検証します。
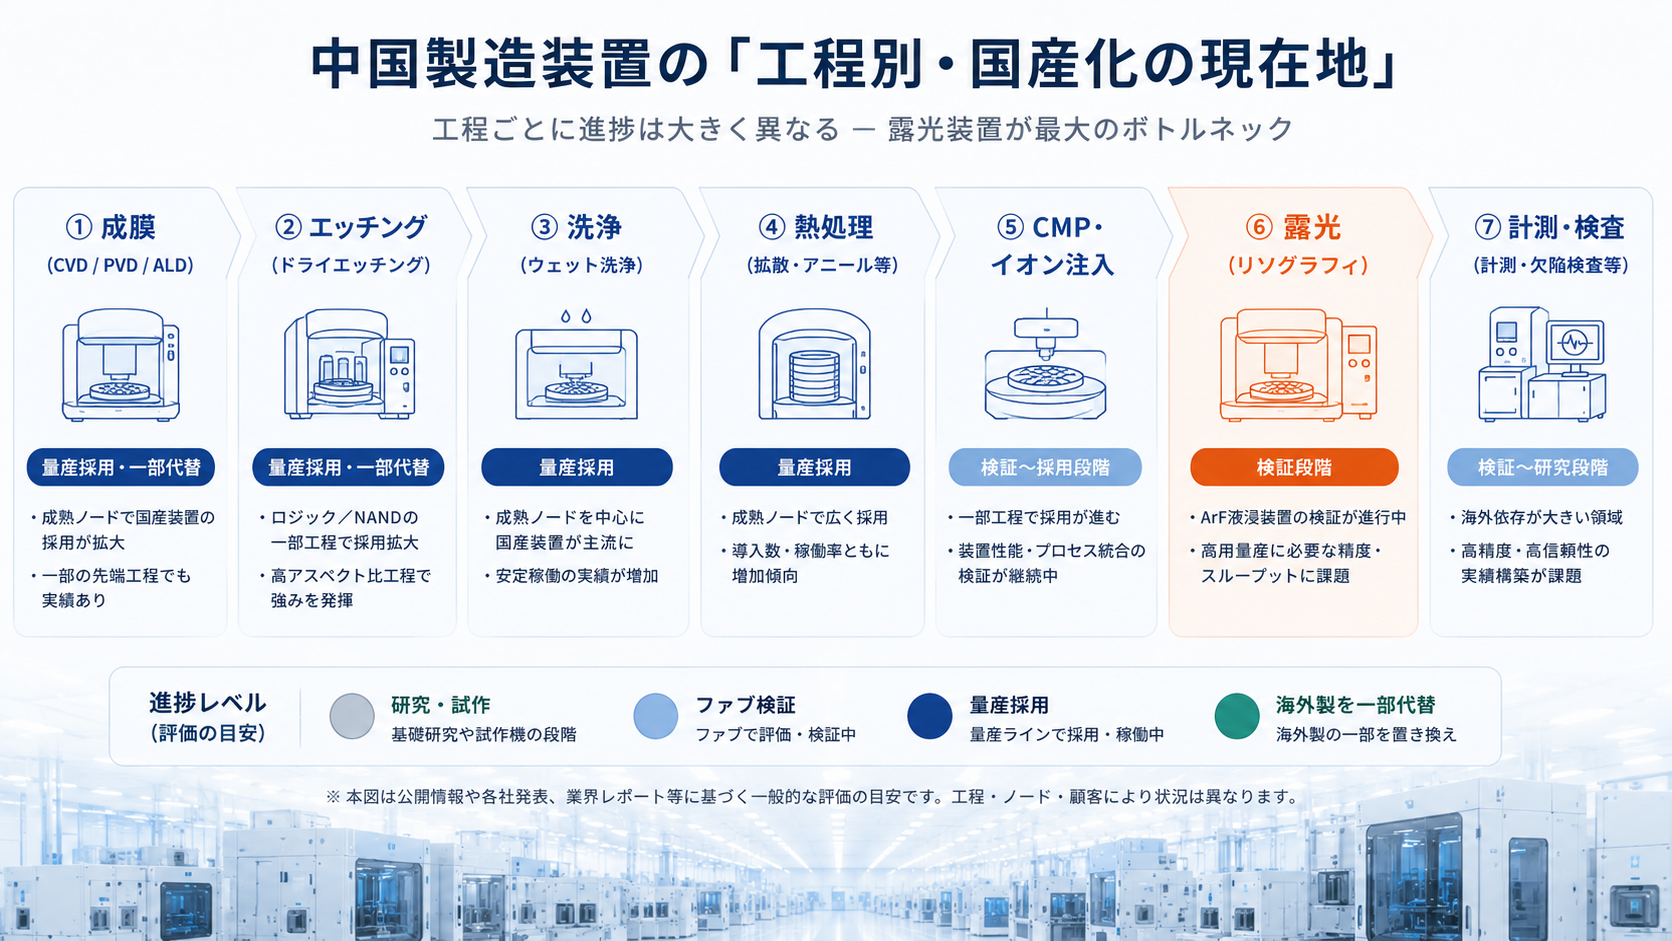
……しかし、半導体製造装置の領域は、数千社のサプライヤーと極限の物理・化学技術が絡み合う、内製化の困難さはトップクラスです。そして、この目に見える「装置(ハードウェア)」の壁と並び、中国の自給率向上の前に立ちはだかるもう一つの見えないブラックボックスが、設計自動化ソフトウェアである「EDA」の存在です。このソフトウェア特有の強固な障壁については、本シリーズの最終回である第4回:半導体設計ソフト(EDA)の現在地で深く掘り下げています。
---
2. 中国総合装置大手の最新技術水準:NauraとAMECの現在地
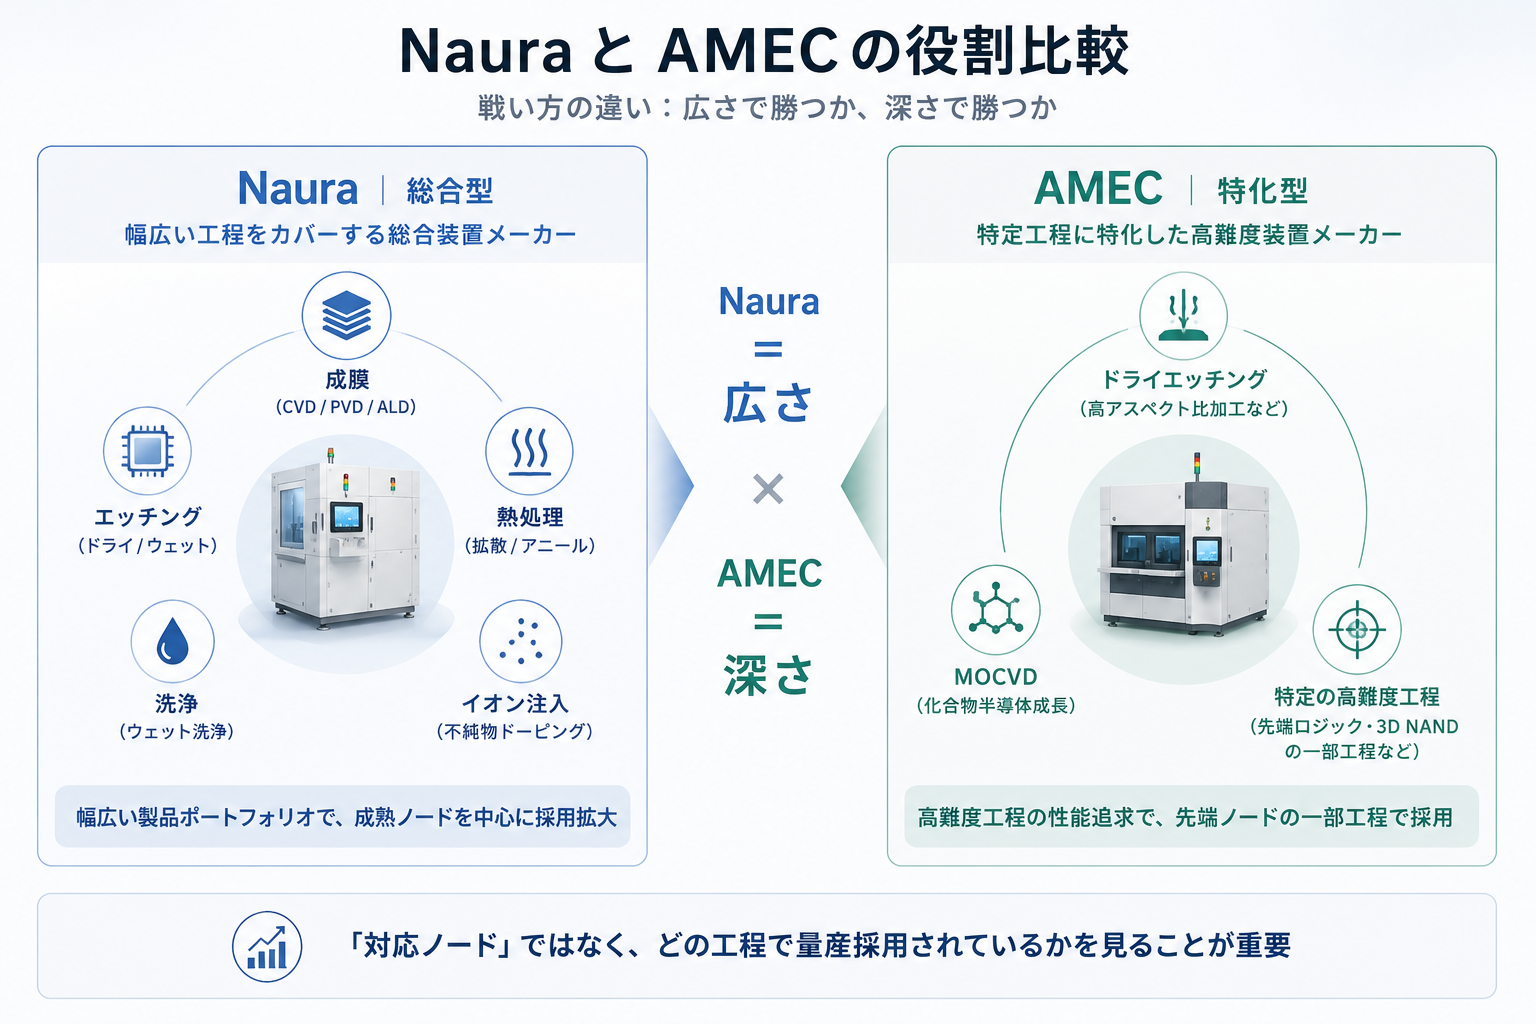
中国の半導体装置内製化を牽引する二大巨頭が、Naura(北方華創科技集団)とAMEC(中微半導体設備)です。日本の東京エレクトロン(TEL)や米国のApplied Materials、Lam Researchといったグローバル大手に追いつくべく、国内ファブ(工場)への導入が急速に進んでいます。
Naura(北方華創):中国版「東京エレクトロン」の領域拡大
Nauraは、成膜装置(PVD/CVD)、エッチング装置、熱処理装置、洗浄装置までを幅広く手掛ける、中国最大の総合半導体装置メーカーです。2025年の通期決算では、売上高が前年比30%以上増の3,900億元(約5.8Bドル)を突破し、過去最高を記録しました。
実務レベルにおけるNauraの強みは、28nm〜180nmといった「レガシー半導体(成熟ノード)」の生産ラインにおいて、ほぼすべての主要工程の装置をパッケージで提案・代替できる水準に達している点です。中国国内のファブが新ラインを立ち上げる際、地政学リスクを回避するためにNaura製品を優先的に採用する「ローカライズ需要」の恩恵を最大限に受けています。一方で、最先端プロセスにおいてはグローバル大手との間に「プロセス制御の安定性」や「一元的なレシピ開発力」の面で溝があり、R&D投資による底上げが急がれています。
AMEC(中微半導体):5nm対応エッチング装置のリアル
AMECは、微細加工の要となる「エッチング装置(ドライエッチング)」に特化し、シャープな技術力を持つメーカーです。同社は「自社の静電チャックやプラズマ制御技術は、最先端の5nmプロセス(ロジックや3D NANDフラッシュメモリ)に対応可能であり、一部ファブで稼働している」と主張しています。
この情報を見ると、エッチングプロセスの一部(難易度が比較的低い、または特定のパターン形成工程)においては、確かにAMECの装置が海外製(Lam Researchなど)を代替し、歩留まり(良品率)を維持できているとみられます。
しかし、半導体工場全体の量産(HVM:High Volume Manufacturing)の現場では、1台のエッチング装置の性能だけでなく、前後の成膜や洗浄装置との「高度なインテグレーション(組み合わせ最適化)」が求められます。単一の工程で5nmに対応できたとしても、ファブ全体のメインラインを海外製装置なしで完全自国製化できるわけではなく、AMECの最先端装置は現状では「限定的な工程でのスポット採用」の域を出ていないと考えられます。
……日本の東京エレクトロン(TEL)や米国のApplied Materials、Lam Researchといったグローバル大手に追いつくべく、国内ファブ(工場)への導入が急速に進んでいます。これら主要な装置メーカーが、中国の半導体エコシステム全体(GPUやメモリ、ファウンドリなど)の中でどのような位置づけにあるのかは、第1回:中国半導体の主要企業マップで俯瞰図として整理しています。
---
3. 国産ArF液浸露光装置の「量産検証」とEUVへの距離
半導体製造の最難関であり、オランダのASMLが市場を独占する「露光装置(リソグラフィ)」。中国国内での内製化の進展具合については、メディアの過熱報道と実情との間に、最も大きな乖離が見られる領域です。
「国産ArF液浸露光装置の小規模量産開始」という報道の真実
2026年に入り、「上海の政府系スタートアップ(上海微電子装備(SMEE)の技術を母体とした上海御量盛科技など)が開発した、国産のArF液浸露光装置が小規模な生産・出荷(2026年に約5台、2027年に約20台の計画)を開始し、中芯国際(SMIC)などの国内ファブで検証が進んでいる」というニュースが話題になりました。
この装置は、単一露光で28nmクラスの回路形成が可能であり、マルチパターニング(複数回露光を重ねる手法)を駆使すれば、理論上は7nmや5nmクラスの製造にもアプローチできるとされています。
しかし、半導体の製造実務において「プロトタイプが動き、数台の出荷・テストが始まった」ことと、「商業ベースで安定した量産ができる」ことの間には、大きな違いがあります。
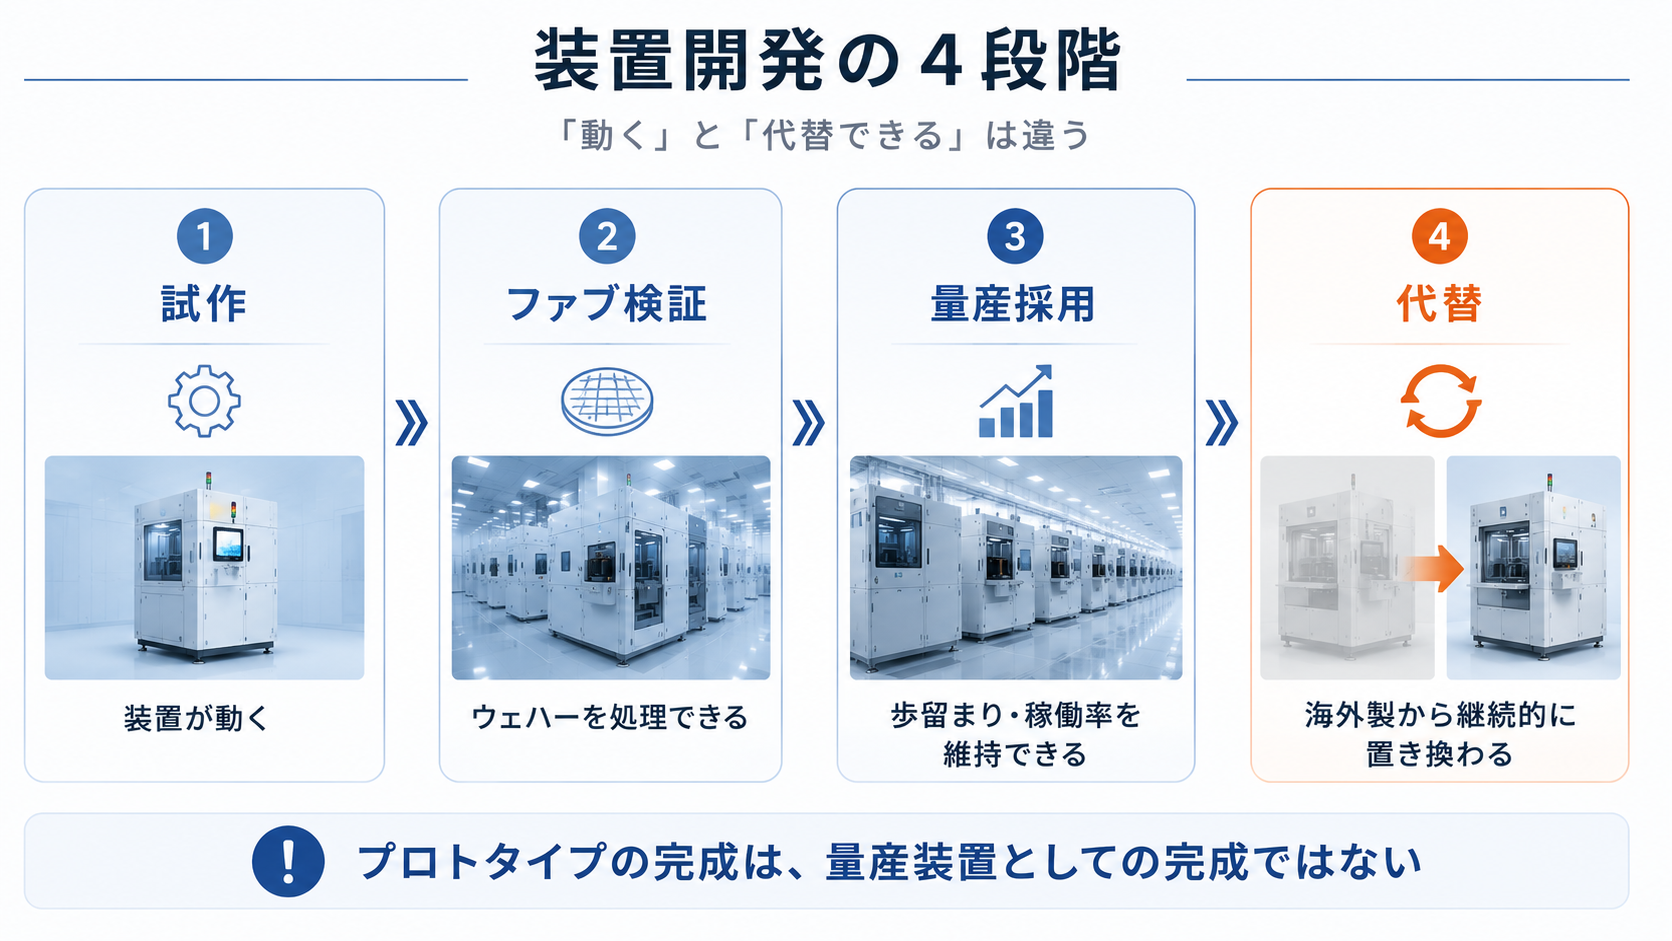
- オーバーレイ精度(重ね合わせ精度)の課題:マルチパターニングを行う際、ナノメートル単位で位置を寸分違わず重ね合わせる必要があります。国産装置は、レンズの光学特性やステージの制御精度の限界から、ASMLの最新装置(TWINSCANシリーズ)に比べてエラー率(歩留まりロス)が高く、量産コストを著しく悪化させる要因となっています。
- 部品の海外依存:10万点以上の精密部品で構成される液浸露光装置において、中国は主要な筐体や基本設計の内製化には成功したものの、光源のコア部品や超高性能レンズの一部、光学材料において、未だに日本や欧州のサプライヤーへも依存しています。
EUV露光装置(中国版ASML)構築への本当の距離
さらに最先端のAIチップに必須となる「EUV(極端紫外線)露光装置」については、構築への距離はまだ遠いと言えます。中国国内では、特許出願や研究所レベルでのコンポーネント試作のニュースが断続的に報じられますが、EUVに必要な「13.5nmの極端紫外線を高出力で安定放射する光源技術」や「原子レベルの平坦性を持つ反射ミラー」は、一国だけで短期間に垂直統合できる技術ではありません。
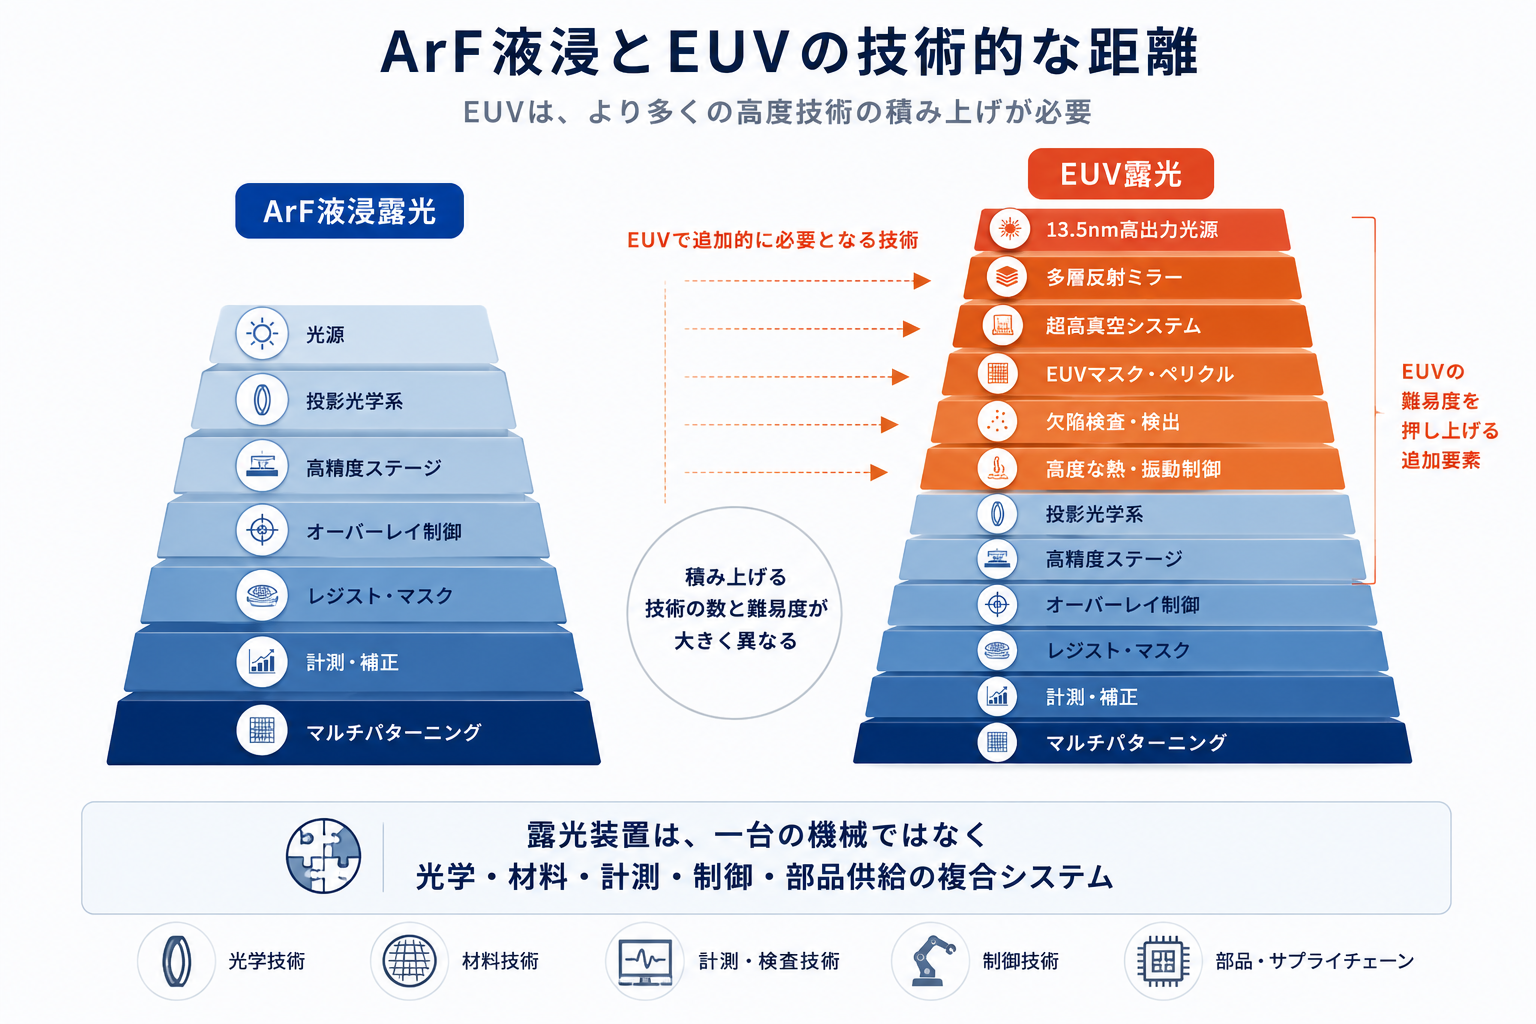
業界関係者には、中国が商業的に実用可能な独自のEUV露光装置を完成させ、ファブで本格稼働できる時期は、早くても2030年代後半以降ではないかという意見もあります。つまり、最先端領域における「中国版ASML」の構築には、まだ10年以かかるという見方もあるのです。
---
4. 日系装置・材料メーカーとの「奇妙な共生関係」と長期リスク
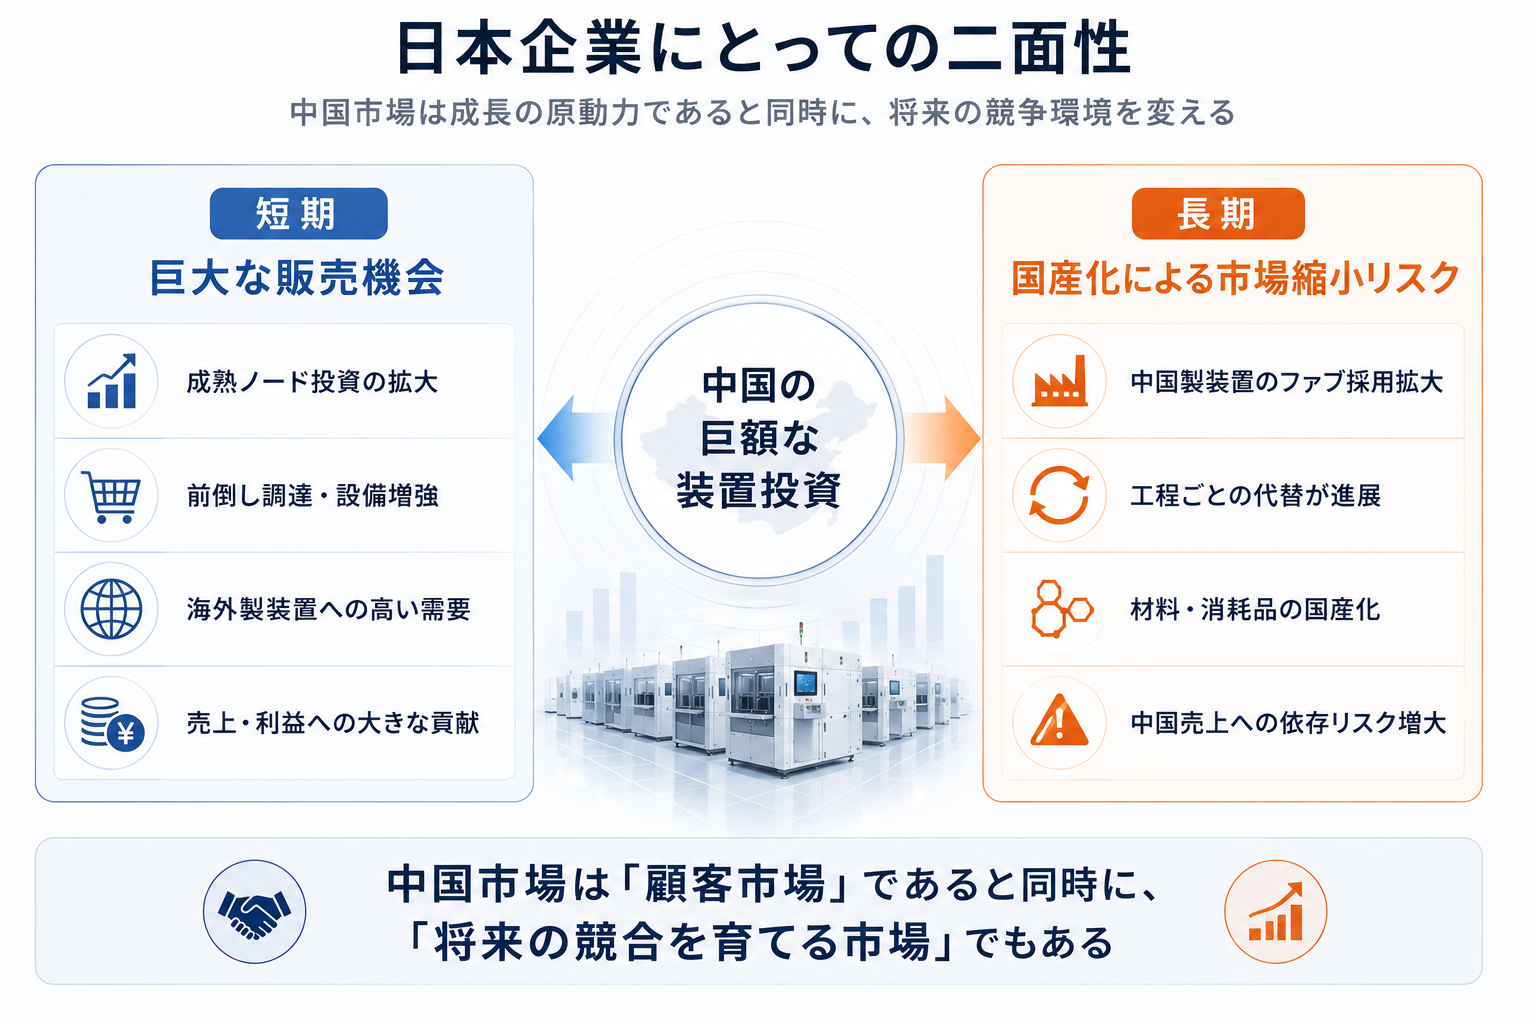
中国が装置の内製化に苦戦し、米国が規制を強めるという環境は、日本の半導体関連企業(ディスコ、東京エレクトロン、キヤノン、各種化学材料メーカー)に対して、短期的な「特需」と、長期的な「リスク」という奇妙な共生関係をもたらしています。
短期的な「非規制領域」での巨大な特需
米国が最先端プロセス(14nm以下など)を対象とした輸出管理を厳格化する一方で、28nm以上のレガシー半導体や、後工程(パッケージング・チッピング)の装置については、日本からの輸出が法的に維持されています。
この結果、中国のファブは「今のうちに調達できる実績のある日系装置を大量に買い溜める」という行動に出ました。シリコンウェハーを切り出すダイシングソーで世界首位のディスコや、洗浄・成膜で高いシェアを持つ東京エレクトロンなどの決算において、中国市場向けの売上比率が3割から4割を超える高水準で推移しているのは、この「レガシー投資特需」が背景にあります。海外製でラインの安定性を担保しつつ、国産装置の検証を進めるという、中国側の二本立ての戦略に組み込まれている形です。
長期的なリスク:技術のキャッチアップと市場の喪失
この共生関係は、日本企業にとって以下の2つの長期的リスクと隣り合わせです。
- 内製化の進展による「市場リプレイス」リスク
現在は日系装置を大量に購入していますが、中国のNauraやAMEC、洗浄装置のACM Researchといった企業は、日系装置の設計思想や運用実績を自国内のファブで徹底的に研究(リバースエンジニアリングや人材の引き抜きを含む)しています。レガシー領域から順次、国産装置への置き換えの精度が上がっていけば、ある時期を境に、日系メーカーへの発注が急激に減少する「断崖リスク」が存在します。
- 材料・消耗品分野への「静かな浸透」
装置だけでなく、フォトレジスト(感光材)、超高純度化学薬品、シリコンウェハーといった日本の独壇場である「半導体材料」の分野でも、中国国内のサプライヤー(JSRの競合となる現地企業など)が、レガシー領域向けの製品から順次、ファブでの採用実績(クオリファイ)を積み重ねています。材料は一度ファブのレシピに組み込まれると変更が難しいロックイン効果がありますが、中国政府は「国内製材料の採用率」をファブへの補助金支給の条件にするなど、ドメスティックな囲い込みを強化しています。
……海外製でラインの安定性を担保しつつ、国産装置の検証を進めるという、中国側の二本立ての戦略に組み込まれている形です。この買い溜めとも言える膨大な投資を支えている中国国内の巨大な実需要(EVや産業ロボット市場)のリアルと、それが日本の製造業に与えるコストの脅威については、第2回:汎用半導体の動向と日本への影響で詳しく解説しています。
---
5. 結論と提言:日本の装置・材料産業が取るべきアプローチ
中国の「半導体自給率80%」という目標が2030年までに最先端領域も含めて完全達成される可能性は極めて低い、というのが技術的なファクトに基づく冷徹な見方です。露光装置をはじめとする最先端の壁は高く、グローバルなサプライチェーンから完全に独立した「クローズドな半導体大国」をゼロから構築するのは不可能です。
しかし、28nm以上のレガシー半導体、およびパワー半導体、後工程の領域においては、中国は着実に「自国製装置と材料だけである程度の経済圏を回せるレベル」へと自給率を引き上げてくるでしょう。世界最大の製造装置市場という果実を享受しつつ、激変するリスクに備えるため、日本の産業界には以下の2つの視点が求められます。
アプローチ1:「技術のブラックボックス化」の再定義
中国市場への装置・材料の販売を継続しつつも、コアとなるコンポーネント(例:超精密センサー、特殊ノズル、独自アルゴリズムの制御ソフト)や消耗品パーツの生産は日本国内または同盟国内に厳格に留め、現地での分解調査(リバースエンジニアリング)だけで模倣できない「製造ノウハウのブラックボックス化」を徹底する必要があります。「装置は売っても、プロセスの鍵となる材料や微調整のレシピは渡さない」という、知財管理の二重構造の確立が不可欠です。
アプローチ2:次世代「次々世代」の微細化・新材料への投資加速
中国が巨額の資本力で追随してくるレガシー〜準先端の領域(28nm〜14nmクラス)の技術がコモディティ化することを前提とし、日系メーカーはさらにその先、例えば「2nm以下の超微細化プロセスに必要な次世代洗浄技術」や、「SiC/GaNの先を行く酸化ガリウムなどの新材料に対応した製造装置」など、中国が国家資金を投じても物理的・時間的に容易にキャッチアップできないフロンティア領域への研究開発投資を、特需で得た利益を使って最速で循環させる必要があります。
中国市場の膨大な需要は、日本企業にとって現在の強力な収益源ですが、それは「自給率向上までのタイムリミット付きの猶予期間」であるという認識を常に持ち、技術的優位性のマージンを維持し続ける戦略が求められています。
📌 中国半導体内製化関連レポート(全4回シリーズ)
- 第1回 ➔ 汎用から最先端AIまで――中国半導体の主要企業マップ
- 第2回 ➔ [先端AIチップの議論で見落とされがちな汎用半導体の動向――中国のレガシー半導体が日本の製造業に与える影響
](https://robo-bridge.com/articles/china-legacy-semiconductor-impact)
- 第3回 ➔ 世界最大の半導体装置市場・中国――国産装置はどこまで海外製を代替したのか
- 第4回【半導体設計ソフト(EDA)編】 ➔ 半導体自給率の鍵を握るブラックボックス――中国『半導体設計ソフト(EDA)』の現在地